
RWA-Tokens & Mark
Die ONDO-token en die fooiskakelaar wat nog nie gebeur het nie
Om ONDO te koop is nie om blootstelling aan getokeniseerde staatseffekte te koop nie, en dit is ook nie aandele in Ondo Finance nie. Die drielaag-onderskeid wat die meeste RWA-beleggers mis, en die een meganisme wat bepaal of 'n sektortoken enigiets vasvang.
Iemand lees dat getokeniseerde werklike bates die vinnigste groeiende segment in kripto is, besluit om blootstelling te kry, en koop ONDO.
Dit is 'n heeltemal redelik-lykende besluit wat misverstaan wat gekoop word, en die misverstand is struktureel eerder as slordig. Die RWA-veld het drie afsonderlike lae wat almal "RWA-belegging" genoem word, en hulle het byna niks met mekaar te doen nie.
Die drie lae
Laag 1: Batetokens
USDY, PAXG, XAUT, getokeniseerde aandele. Dit is aansprake op 'n werklike bate. Hulle waarde kom van die bate.
Laag 2: Protokoltokens
ONDO, PENDLE en die res van wat indekse die "RWA-sektor" noem. Dit is tokens uitgereik deur die maatskappye en protokolle wat laag 1-produkte bou. Hulle waarde kom van watter regte die token verleen: wat, soos ons gaan sien, dikwels veel minder is as wat aangeneem word.
Laag 3: Maatskappyaandele
Aandele in Ondo Finance Inc., Paxos, Backed, Securitize. Dit is waar 'n groot deel van die ekonomiese waarde in hierdie bedryf beland. Dit is nie vir jou beskikbaar nie, en geen token gee jou toegang daartoe nie.
Die fout is om aan te neem laag 2 is 'n plaasvervanger vir laag 1 of laag 3. Dit is nie een van die twee nie.
ONDO: die duidelikste gevallestudie
Ondo Finance is waarskynlik die suksesvolste RWA-besigheid in bedryf. Dit bedryf USDY en OUSG in getokeniseerde staatseffekte en Ondo Stocks in getokeniseerde aandele, wat $1 miljard in TVL binne agt maande verbygesteek het. Die besigheid is werklik en groei.
Nou: waarop gee die ONDO-token jou reg?
Soos dinge staan, bestuursregte, en dit is die lys.
ONDO bied tans geen direkte inkomstedeling nie. Houers ontvang nie insetbelonings uit protokolfooie, terugkope, verbrandings of direkte fooibetalings nie. Bestuursfooie en platformheffings beland by Ondo Finance Inc. — die korporatiewe entiteit — nie by tokenhouers nie. Die protokol verdien inkomste deur USDY en OUSG; ONDO-houers kry tans slegs bestuursregte.
Lees dit weer teen die intuïsie wat dit skend. Die besigheid groei, inkomste groei, en die token vang nul direkte kontantvloei daaruit. Daar is geen meganisme wat die twee verbind nie.
Wat dit kan verander: die fooiskakelaar. Die Ondo DAO is geskeduleer om in die tweede helfte van 2026 oor protokolfooi-invordering te stem. Slaag dit, kan 'n deel van die inkomste uit Ondo se bestuurde bates — op huidige TVL-vlakke geraam op sowat $48 miljoen per jaar — direk na tokenhouers vloei of programmatiese terugkope finansier.
Pas nou die artikel se eie vierde toets op daardie syfers toe. Die omloopaanbod is ongeveer 4,87 miljard ONDO teenoor 'n maksimum van 10 miljard, dus is effens minder as die helfte in omloop. 'n Groot ontsluiting is geskeduleer vir 17 Januarie 2027, wat sowat 1,71 miljard tokens vrystel: rofweg 17% van die maksimum aanbod, en 'n toename van ongeveer 35% in die omloopaanbod.
Die eerlike rekenkunde is dus: 'n moontlike uitkering van $48 miljoen per jaar, teenoor 'n omloopaanbod wat binne ongeveer 'n jaar ná die stemming met omtrent 'n derde uitbrei. Of dit in jou guns uitwerk, hang af van die voorwaardes wat die DAO goedkeur en van waar die token verhandel wanneer die ontsluiting land.
Daardie stemming is die enkele belangrikste veranderlike in die token se beleggingsaak, en die raamwerk vertel jou alles oor die huidige toestand: die verbinding tussen besigheidsprestasie en tokenwaarde bestaan nog nie en is 'n bestuursbesluit daarvandaan.
Om ONDO vandag te hou, is 'n weddenskap dat daardie besluit 'n sekere kant toe gaan. Dit mag 'n redelike weddenskap wees. Dit is 'n heeltemal ander weddenskap as "RWA's groei en Ondo wen".
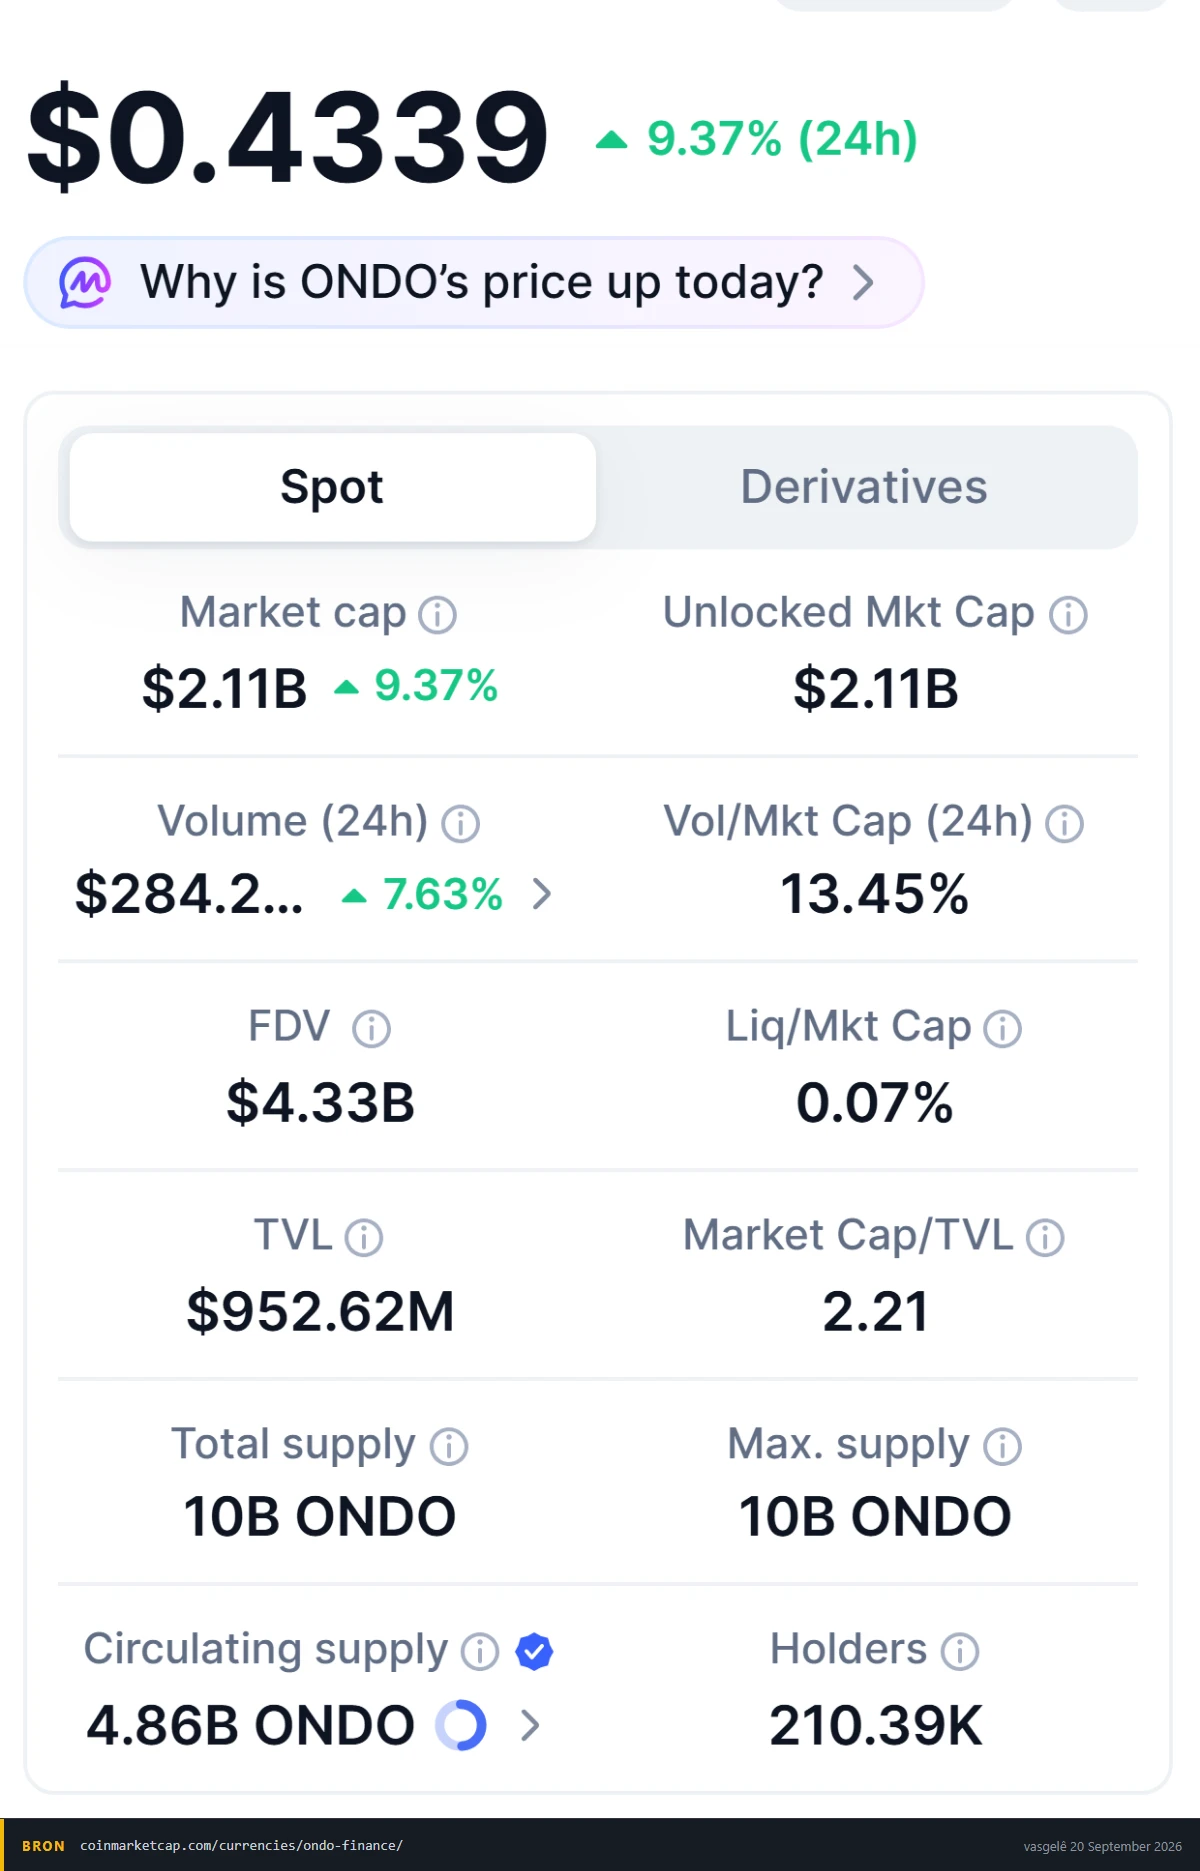
Omloopaanbod teenoor maksimum aanbod is die verwatering wat nog kom. Markkapitalisasie teenoor totale waarde gesluit is wat die mark betaal vir 'n dollar se bates wat die protokol bedryf. Albei pare staan op hierdie paneel.
PENDLE: waardevasvanging wat wel bestaan, met 'n voorbehoud
Pendle is die nuttige kontras, want dit het die meganisme wat ONDO kortkom.
Om PENDLE in te sit lewer vePENDLE, wat houers reg gee op 'n deel van protokolinkomste, stemreg oor aansporingstoewysing, en ruilfooie uit pools waarvoor gestem is. Pendle versprei inkomste uit YT-fooie aan vePENDLE-houers en ruilfooi-inkomste aan vePENDLE-stemmers — tans met alle protokolinkomste na vePENDLE-houers en niks na die tesourie nie.
Dit is werklike waardevasvanging. Die token is aan die besigheid verbind.
Die voorbehoud is belangrik en word wyd oorgeslaan. vePENDLE-insitters ontvang hulle deel in PENDLE-tokens; wat terselfdertyd aan likiditeitsverskaffers uitgereik word. Jy ontvang 'n deel van inkomste gedenomineer in 'n bate waarvan die aanbod uitbrei. Die token bly 'n bestuursinstrument met indirekte waardevasvanging, nie 'n direkte aandeelaanspraak op protokolkontantvloei nie.
Die rangorde is dus: PENDLE het 'n werklike meganisme met verwatering wat daarteen werk; ONDO het nog geen meganisme nie. Nie een is aandele nie.
Die toets om op enige sektortoken uit te voer
Vier vrae, in volgorde.
- 1. Genereer die protokol inkomste, en hoeveel? Baie tokens wat as RWA geëtiketteer word, is gekoppel aan protokolle met weglaatbare inkomste. Dan is die waardevasvangingsvraag akademies en jy koop 'n verhaal. Dit is 'n geldige transaksie, noem dit net reg.
- 2. Waarheen gaan die inkomste? Dit is die beslissende vraag. Na 'n korporatiewe entiteit wie se aandeelhouers private beleggers is? Na 'n tesourie? Na tokenhouers? Vir ONDO is die antwoord tans die korporatiewe entiteit.
- 3. As waarde wel tokenhouers bereik, deur watter meganisme? Direkte uitkering, terugkoop, verbranding of insetbelonings, elkeen met verskillende belastinghantering en betroubaarheid. "Die span het 'n terugkoop bespreek" is nie 'n meganisme nie.
- 4. Wat is die uitreikingskedule teenoor daardie waardevasvanging? Totale aanbod is op die ketting en verg een oproep om te lees: ONDO sit by
0xfAbA6f8e4a5E8Ab82F62fe7C39859FA577269BE3op Ethereum, entotalSupply()het op 19 September 2026 presies 10 000 000 000 teruggegee; die volle maksimum is reeds geskep, en die skedule beheer vrystelling, nie skepping nie. Vergelyk dit met omloopaanbod op enige opspoorder, en die gaping is jou verwateringspyplyn. 'n Token wat $10 miljoen per jaar versprei terwyl dit $30 miljoen se nuwe aanbod uitreik, verwater jou vinniger as wat dit jou betaal.
Druip 'n token vraag 1 of 2, is die eerlike beskrywing dat jy 'n weddenskap op sentiment koop.
Waarom "RWA-blootstelling" deur sektortokens gewoonlik teleurstel
'n Belegger redeneer: getokeniseerde RWA's gaan enorm groei, dus gaan die protokolle wat hulle moontlik maak waarde vasvang, dus gaan hulle tokens waardeer. Elke stap klink oortuigend. Die ketting breek by stap drie:
- Waarde beland by die korporatiewe entiteit, nie die token nie. Ondo Finance Inc. vorder die bestuursfooie in. Die opwaartse potensiaal vloei na die maatskappy se aandeelhouers: private beleggers, nie tokenhouers nie.
- Die suksesvolste RWA-besighede het die minste behoefte aan 'n token. Paxos, Securitize en Franklin Templeton bedryf aansienlike getokeniseerde-bate-operasies met geen sektortoken nie.
- Sektortokens verhandel op kripto-beta, nie fundamentele data nie. In die praktyk korreleer hulle veel meer met die breër kriptomark as met RWA-aannemingsyfers. Jy kan presies reg wees oor tokeniseringsgroei en steeds geld verloor.
- Die bates self is die werklike blootstelling. Glo jy in getokeniseerde staatseffekte, hou 'n getokeniseerde skatkisproduk. Glo jy in getokeniseerde goud, hou getokeniseerde goud.
Wanneer sektortokens wel sin maak
- Jy het 'n spesifieke mening oor 'n spesifieke meganisme. Jy dink die ONDO-fooiskakelaar slaag op gunstige voorwaardes en die mark onderprys dit. Dit is 'n werklike, weerlegbare tesis met 'n gedefinieerde katalisator.
- Jy wil bestuursinvloed hê. Vir die meeste posisiegroottes koop dit jou niks.
- Jy handel eerder as belê. Dan maak die waardevasvangingsvraag baie minder saak as likiditeit en katalisatorvloei. Wees net helder dat dit is wat jy doen. Die likiede sektortokens verhandel op die kontantmark by die meeste groot platforms; sien die registrasiegids as jy 'n rekening nodig het.
ONDO, PENDLE, en wat nie een van hulle is nie
Om ONDO te koop is nie om getokeniseerde staatseffekte te koop nie. Dit is om 'n bestuurstoken te koop in 'n maatskappy wie se inkomste tans by sy korporatiewe entiteit beland, met 'n hangende stemming wat dit mag verander.
Om PENDLE te koop is om 'n werklike waardevasvangingsmeganisme te koop wat gedeeltelik deur uitreiking verreken word.
Nie een is aandele in die besigheid nie, en aandele in hierdie besighede is waarheen 'n groot deel van die bedryf se waarde gaan.
Wil jy blootstelling aan werklike bates hê, is die skoonste pad byna altyd om 'n werklike bate te besit.
Dit verduidelik 'n meganisme eerder as om 'n token aan te beveel. Tokenmeganika, fooiskakelaars en uitreikingskedules verander deur bestuur; verifieer teen primêre protokoldokumentasie.
Hierdie werf is nie 'n gemagtigde finansiële diensverskaffer nie en verskaf geen finansiële advies soos in die Wet op Finansiële Advies- en Tussengangersdienste (FAIS) omskryf nie. Alle inhoud is algemeen en opvoedkundig van aard en neem nie jou doelwitte, finansiële situasie of behoeftes in ag nie.
Hierdie werf verdien 'n verwysingskommissie op rekeninge wat deur ons registrasiebladsy oopgemaak word.