
RWA-Tokens & Mark
Waarom RWA-markgrootteskattings van $2mjd tot $400mjd wissel
Die RWA-mark is $40 miljard werd, of $300 miljard, of $2 miljard, afhangend heeltemal van wat die persoon wat die syfer aanhaal besluit het om te tel. Die vier definisiekeuses wat die syfer die meeste beweeg.
RWA-markgroottesyfers is nie soseer verkeerd nie as wat hulle onderbepaald is. Vier definisiekeuses sit agter elke opskrifsyfer, elkeen verdedigbaar, en saam swaai hulle die resultaat met meer as 'n ordegrootte.
Dit maak saak bo pedanterie, want hierdie syfers word gebruik om besluite te regverdig. "Die mark het vanjaar 600% gegroei" lees soos 'n geleentheid. Gewoonlik is dit 'n stelling oor institusionele tesourie-operasies waaraan jy nie kan deelneem nie.
Keuse 1: Tel stabiele munte?
Die grootste enkele swaaifaktor, en dit word amper nooit gestel nie.
Stabiele munte is streng gesproke getokeniseerde werklike bates. USDC is 'n aanspraak op dollars en korttermyninstrumente in reserwe.
Die meeste RWA-opsporers sluit hulle in elk geval uit, op die redelike grond dat stabiele munte hulle eie gevestigde kategorie is.
Maar die keuse is enorm. Stabiele munte verteenwoordig honderde miljarde dollar. Alles anders in RWA — staatseffekte, goud, aandele, krediet — is 'n klein fraksie daarvan. 'n Verslag wat stabiele munte insluit en een wat dit uitsluit, beskryf verskillende heelalle, en albei gaan die resultaat "die RWA-mark" noem.
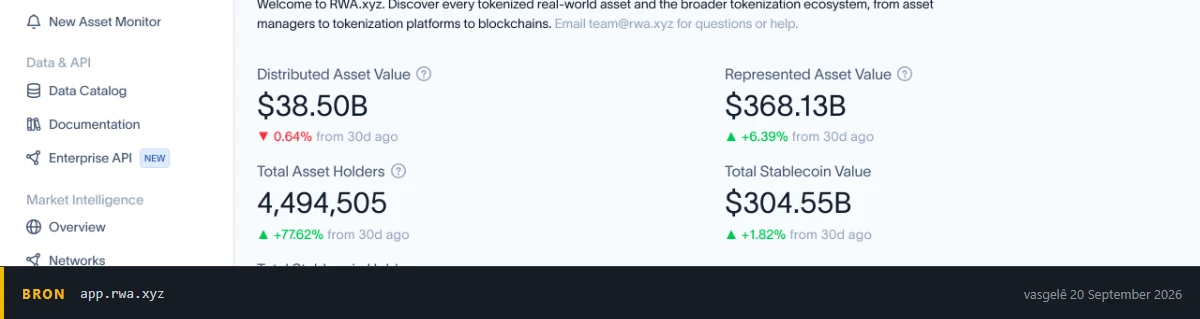
Vier hoofsyfers op een paneel, en die twee grootstes verskil met omtrent 'n faktor tien. Die stabiele-munt-totaal word op sy eie reël gehou, en dit is presies die besluit wat twee markgroottesyfers onvergelykbaar maak.
Keuse 2: TVL, markkapitalisasie, of kumulatiewe volume?
Drie baie verskillende hoeveelhede, roetineweg langs mekaar aangebied asof hulle uitruilbaar is.
- Totale waarde vasgesluit (TVL). Wat nou in die produk gehou word. Die betekenisvolste syfer vir bategesteunde produkte.
- Markkapitalisasie. Tokenprys maal aanbod. Vir 'n batetoken is dit rofweg gelyk aan TVL. Vir 'n sektortoken soos ONDO is dit iets heeltemal anders — 'n mark se mening oor 'n bestuurstoken, wat soos sektortokens verduidelik wys, dalk geen meganiese verbinding met die onderliggende besigheid het nie.
- Kumulatiewe handelsvolume. Alles wat ooit verhandel het, bymekaargetel. Dit is die syfer om die versigtigste mee te wees, want dit is die grootste en die aanhaalbaarste.
'n Konkrete illustrasie: xStocks het kumulatiewe volume van meer as $25 miljard binne ongeveer agt maande aangeteken, terwyl dit ongeveer $600 miljoen in bates gehou het. Albei syfers is akkuraat. Hulle verskil met 'n faktor van omtrent veertig, want volume tel dieselfde dollar elke keer as dit van hand verwissel.
Reël: as 'n syfer verbasend groot lyk, gaan na of dit kumulatiewe volume is. Gewoonlik is dit.
Keuse 3: Hoe word multi-ketting-ontplooiing getel?
Baie RWA-produkte bestaan op verskeie kettings. Ondo se getokeniseerde aandele strek oor Solana, Ethereum en BNB Chain.
As 'n opspoorder per-ketting-syfers optel sonder om oorbrugde aanbod te ontdupliseer, word dieselfde bate meer as een keer getel. Goeie databronne hanteer dit versigtig. Aggregeerders wat syfers uit kettingverkenners saamstel, dikwels nie.
Keuse 4: Is die produk een wat jy kan koop?
Die keuse met die grootste praktiese gevolg, en die een wat geen opspoorder vir jou maak nie.
'n Groot deel van die getokeniseerde skatkismark sit in produkte wat qualified purchaser-status — $5 miljoen in beleggings — verg, soos hier behandel. BUIDL, OUSG, USYC, USTB en Maple Cash is almal in hierdie kategorie. Hulle verskyn in elke markgroottegrafiek. Gewone beleggers kan nie een daarvan hou nie.
Wanneer getokeniseerde staatseffekte dus 'n opskrifmylpaal haal, is die korrekte lesing: institusionele aanneming van kettingvereffening groei. Dit is nie 'n beskrywing van 'n geleentheidstel wat vir jou beskikbaar is nie.
Verdeel elke RWA-syfer geestelik in twee emmers, slegs-institusioneel en toeganklik-vir-gewone-beleggers.
'n Uitgewerkte voorbeeld
Neem die Augustus 2026-getokeniseerde aandeelsyfers.
Die gerapporteerde feite: getokeniseerde enkelaandele het ongeveer $2 miljard bereik, byna 5% van die totale RWA-mark. Ondo het ongeveer $957 miljoen gehou, bStocks $622 miljoen, xStocks $600 miljoen, saam ongeveer 77% van die segment. Afsonderlik het BNB Chain van ongeveer 45 000 RWA-houers in April tot meer as 1,3 miljoen teen vroeg September gegaan.
Wat kan ons wettig aflei?
Die RWA-mark buiten stabiele munte is ongeveer $40 miljard. As $2 miljard omtrent 5% van die totaal is, is die totaal rondom $40 miljard. Nuttig, en let daarop dat dit veel kleiner is as wat die meeste dekking impliseer.
Getokeniseerde aandele is 'n klein sny van RWA, maar die sny wat na gewone beleggers kyk. Byna 5% van die mark: tog trek dit die meeste aandag, want die meeste van die ander 95% is institusionele produkte.
- Die segment is uiters gekonsentreerd. Drie uitreikers hou 77%. Vir 'n leser is dit die mees bruikbare item op die lys: jou praktiese keuse is in wese drie produkte, en om tussen hulle regstrukture te kies is die meeste van die besluit.
- Houersgroei is werklik en klein-tiket. 45 000 tot 1,3 miljoen is rofweg 29x. Maar let op wat gemeet word: houers, nie bates nie. Gekruisverwys met segment-TVL is gemiddelde posisiegroottes duidelik beskeie.
Wat ons nie kan aflei nie: dat hierdie groeikoerse voortduur; dat markaandeel stabiel is; dat enigiets hiervan iets sê oor die kwaliteit van die produkte.
Daardie laaste punt verdien 'n oomblik. Markaandeel is nie 'n veiligheidsgradering nie. xStocks het enorme verspreiding en die swakste regsaanspraak van die drie. Grootte en struktuur is onafhanklike veranderlikes.
Die vyf vrae
Vir enige RWA-syfer wat jy teëkom:
- Sluit dit stabiele munte in? Ordegrootte-effek.
- Is dit TVL, markkap, of kumulatiewe volume? Tot 40x-effek.
- Is multi-ketting-aanbod ontdupliseer? Inflasionêr indien nie.
- Watter deel sit in produkte wat ek kan koop? Dikwels is die meeste nie.
- Wat is die basis vir enige groeikoers? 600% van 'n klein basis is 'n ander stelling as 600% van 'n groot een.
As 'n bron jou nie in staat stel om hierdie te beantwoord nie, is dit nie 'n bron waaruit jy moet redeneer nie.
Waar om te gaan kyk, eerder as om 'n aggregeerder te vertrou. Drie opspoorders publiseer metodologie saam met hulle syfers, wat die hele punt is: RWA.xyz (uiteensettings op batevlak per kategorie en uitreiker), DefiLlama se RWA-afdeling (TVL op 'n konsekwente, oor-kettings-ontdupliseerde grondslag), en Dune (gemeenskapspaneelborde waar die SQL sigbaar is, sodat jy presies kan sien wat getel word). Maak die metodologie-nota oop voor jy die syfer aanhaal, en kyk spesifiek hoe elkeen Keuse 1 hanteer; of stabiele munte in of uit is. Hulle antwoord dit nie almal dieselfde nie, en daarom verskil hulle totale.
Waarvoor die syfers wel goed is
Nie seleksie nie. Geen markgroottesyfer vertel jou of 'n produk goed gekonstrueer is nie.
Hulle is goed vir drie dinge:
Likiditeitsbeoordeling
Dit is die een plek waar jy die opskrifsyfer kan vervang met 'n getal wat werklik oor jou gaan: https://lite-api.jup.ag/tokens/v2/search?query=TSLAx gee die dollarlikiditeit wat agter 'n spesifieke Solana-token gepoel is, en https://api.kraken.com/0/public/Ticker?pair=PAXGUSD gee die lewendige spreiding en volume op PAXG, XAUT of ONDO. 'n Segmenttotaal sê niks oor die posisie wat jy op die punt staan om te neem nie. Daardie twee wel. Segment- en produkvlak-TVL vertel jou rofweg watter diepte om te verwag, direk relevant tot die afwykingsprobleem.
Konsentrasiebewustheid
Om te weet drie uitreikers hou 77% van getokeniseerde aandele, vertel jou dat 'n uitreikerspesifieke probleem 'n segmentwye gebeurtenis sou wees.
Rigting van institusionele beweging
Groei in institusionele produkte dui aan waar infrastruktuur gebou word, wat vorm wat oor twee of drie jaar vir gewone beleggers beskikbaar word.
Dit is 'n nuttige stel dinge om te weet. Dit is net nie die ding wat die opskrif jou nooi om te voel nie.
Verduidelikend, nie advies nie. Marksyfers weerspieël verslagdoening vanaf Augustus–September 2026 en beweeg vinnig.
Hierdie werf is nie 'n gemagtigde finansiële diensverskaffer nie en verskaf geen finansiële advies soos in die Wet op Finansiële Advies- en Tussengangersdienste (FAIS) omskryf nie. Alle inhoud is algemeen en opvoedkundig van aard en neem nie jou doelwitte, finansiële situasie of behoeftes in ag nie.