
Getokeniseerde Aandele
Waarom getokeniseerde aandeelpryse van die werklike aandeel verskil
Getokeniseerde aandele verhandel 24/7 maar die onderliggende mark nie, en gewone houers kan nie die gaping arbitreer nie. Waar afwyking vandaan kom, wanneer dit die ergste is, en wanneer 'n afslag inligting eerder as geraas is.
Die verkoopspunt vir getokeniseerde aandele is 24/7-handel. Die gevolg wat niemand voorop stel nie, is dat die onderliggende mark ongeveer 32 uur per week oop is, en jou token 168.
Vir die ander 136 uur is daar geen verwysingsprys nie. Daar is net wat kopers en verkopers in 'n betreklik dun orderboek dink die verwysingsprys gaan wees wanneer die mark heropen.
Vir 'n Suid-Afrikaanse leser is dit skerper as vir die meeste: Amerikaanse markte is oop van omtrent 15:30 tot 22:00 ons tyd. Die ure wanneer jy die geneigdste is om jou portefeulje te bekyk — vroegoggend, Saterdagmiddag — is presies die ure met die minste prysinligting.
Die drie bronne van afwyking
1. Prysvorming terwyl die mark toe is
Wanneer Amerikaanse markte Vrydagmiddag sluit, is die laaste gedrukte prys vir Nvidia 'n feit. Teen Sondagaand is dit 'n 48 uur oue feit, en die token het die hele tyd teen niks anders as mening verhandel.
As betekenisvolle nuus Saterdagoggend land, beweeg die tokenprys. Dit moet; dit is die kenmerk. Maar dit beweeg op die oordeel van wie ook al wakker is en bereid is om te kwoteer, in 'n mark met 'n fraksie van weeksdagdiepte.
Dit is nie wanprysing in enige uitbuitbare sin nie. Dit is werklike onsekerheid oor 'n onwaarneembare waarde.
2. Arbitrage wat vir jou gesluit is
In 'n normale mark sluit prysgapings omdat iemand wins maak deur hulle te sluit. Vir getokeniseerde aandele bestaan daardie meganisme, maar jy is nie deel daarvan nie.
Onthou die aflossingsrealiteit uit wat jy besit: xStocks-aflossing lê by die institusionele kanaal. Ondo verwerk aflossings slegs vir aangemelde houers.
Die arbitrage wat 'n token aan sy onderliggende vasgepen hou — koop die goedkoop kant, los af of skep, vang die spreiding — is 'n institusionele aktiwiteit. Wanneer daardie deelnemers aktief is, bly afwyking styf. Wanneer hulle terugstaan, verbreed dit, en niks wat jy kan doen, sluit dit nie.
Dit is die sleutelasimmetrie. 'n ETF hou naby NAV omdat gemagtigde deelnemers dit deurlopend in grootte arbitreer. 'n Getokeniseerde aandeel volg dieselfde logika, maar met 'n veel kleiner, minder toegewyde groep deelnemers. Soortgelyke meganisme, swakker veer.
3. Orderboekdiepte
Opskrifsyfers beskryf platforms, nie aandeelkodes nie. 'n Platform kan $900 miljoen hou en steeds 'n dun boek hê in die spesifieke naam wat jy wil hê, op die uur wanneer jy dit wil hê.
Diepte wissel volgens:
- Aandeel. Tesla en Nvidia het werklike boeke. Die tiende gewildste naam nie.
- Uur. Amerikaanse weeksdagure is die beste, want dit is wanneer arbitreurs oplet.
- Ketting en platform. Dieselfde ekonomiese blootstelling kan op verskeie kettings bestaan met heeltemal aparte likiditeitspoele.
Wanneer afwyking die ergste is
- Naweke, veral Saterdag. Maksimum tyd sedert die laaste werklike prys, minimum deelname.
- Onmiddellik na resultate wat na sluiting bekend gemaak is. Die herprysing is 'n lewendige weddenskap op môre se opening, in dun toestande.
- Tydens markwye volatiliteit terwyl die onderliggende toe is. 'n Makroskok op 'n Sondag stuur elke token gelyktydig op soek na 'n vlak, sonder anker.
- Vakansiedae, veral Amerikaanse vakansiedae wat nie met ons s'n saamval nie — 'n valstrik vir Suid-Afrikaanse handelaars wat die Amerikaanse kalender nie dophou nie.
- Dun verhandelde name, altyd.
Hoe om 'n afslag reg te lees
'n Token wat onder die laaste gedrukte aandeelprys verhandel, is nie outomaties 'n winskoop nie. Daar is drie verklarings en hulle verg teenoorgestelde reaksies.
Verklaring 1: die mark skat vooruit
Die onderliggende is toe en deelnemers verwag dit gaan laer open. Die afslag is inligting, en dit is dikwels ongeveer reg. Om dit te koop is nie gratis geld nie; dit is om die ander kant van 'n rigtingmening te vat.
Verklaring 2: likiditeit is tydelik afwesig
'n Groot verkoper het 'n dun boek op 'n ongeleë uur getref. Dit keer werklik om, en dit is die naaste aan 'n geleentheid in hierdie lys, maar jy moet seker wees dit is wat jy sien.
Verklaring 3: die mark herprys die uitreiker
Dit is die een wat saak maak en die een wat mense mis. Jou token is 'n eis op 'n uitreiker. As die mark twyfel ontwikkel oor daardie uitreiker se solvensie, bewaringsreëlings of regulatoriese status, verdien die token dit om onder die aandeelwaarde te verhandel, en dit sal aanhou om dit te verdien.
'n Volgehoue, verbredende afslag oor al 'n uitreiker se tokens gelyktydig is die handtekening van verklaring 3. 'n Afslag in een aandeel is 'n likiditeits- of vooruitskattingsverhaal. 'n Afslag oor die hele produkreeks is 'n kredietverhaal, en die regte reaksie op 'n kredietverhaal is nie om meer te koop nie.
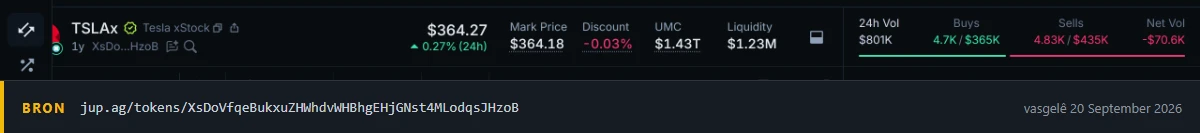
Die afslagveld is afwyking met 'n syfer daarop: verhandelde prys teenoor die merkprys wat die uitreiker noteer. Likiditeit staan twee kolomme verder, en 'n dun poel is wat 'n klein gaping in 'n groot een verander.
Hoe om dit self te meet
-
Kry die onderliggende se laaste werklike druk, met tydstempel. Nie 'n vertraagde kwotasie nie.
-
Kry die token se huidige middelprys: middelpunt van bod en aanbod, nie die laaste handel nie, wat in 'n dun boek ure oud kan wees. Op 'n gesentraliseerde platform is dit die orderboek op jou eie skerm. Vir xStocks op Solana, waar handel grootliks teen likiditeitspoele eerder as 'n boek plaasvind, kan jy prys en poeldiepte saam trek sonder 'n rekening of sleutel:
https://lite-api.jup.ag/tokens/v2/search?query=TSLAxDie velde wat saak maak is
usdPrice,liquidity(dollars se gepoelde likiditeit agter die token) enstats24h. Ruil die aandeel uit vir wat jy ook al hou. Een waarskuwing wat swaarder weeg as die prys self: daardie soektog gee elke token terug wat die simbool gebruik, en die meeste van hulle is nie die regte een nie — gaan na of jy die eg xStock hou verduidelik hoe om hulle uitmekaar te ken voordat jy enige syfer van die verkeerde ry aflees. -
Bereken die persentasieverskil en let op hoeveel ure sedert die onderliggende se druk verloop het.
-
Verstel vir enige hangende saldo-aanpassing. As 'n dividend of splitsing verwerk word, is 'n rou prysvergelyking verkeerd. Die onderliggende maatskappy se beleggerverhoudingeblad dra sy eie dividend- en splitsingskalender, en dít is die weergawe om teen na te gaan — 'n token se saldo beweeg ná die korporatiewe aksie, dus lyk die rou prys vir 'n venster verkeerd selfs wanneer niks verkeerd is nie. Wanneer jou saldo sonder 'n handel verander dek hoe dit lyk wanneer dit met jou gebeur.
Doen dit 'n paar keer oor verskillende ure vir 'n aandeel wat jy volg, en jy ontwikkel 'n gevoel vir sy normale afwykingsband. Daardie basislyn is wat 'n abnormale lesing leesbaar maak.
Praktiese reëls
- Gebruik beperkte orders. Altyd. 'n Markorder in 'n dun boek is hoe 'n beoogde koste van 0,3% 2% word.
- Verkies om te handel terwyl die onderliggende mark oop is. Vir ons beteken dit laatmiddag en saans. Ongerieflik, maar dit is wanneer spreidings die nouste is en arbitrage aktief is.
- Gaan diepte na voor jy grootte bepaal. As jou order 'n sigbare fraksie van die boek is, verdeel dit.
- Behandel naweekpryse as menings. Hulle is dikwels redelike menings. Hulle is nie pryse in die sin waaraan jy gewoond is nie.
- Let op reekswye afslae. Een aandeel goedkoop is geraas. Elke aandeel van dieselfde uitreiker gelyktydig goedkoop is 'n sein oor die uitreiker, en die regte reaksie is om te verminder, nie om die dip te koop nie.
Afwyking is die prys van die toegang wat hierdie produkte gee, en is getokeniseerde aandele jou praktiese roete na Amerikaanse markblootstelling, is 'n paar tiene basispunte daarvoor 'n redelike ruil. Dit hou op redelik wees wanneer jy vergeet dat jy dit maak: wanneer jy jou opbrengs met die onderliggende se grafiek vergelyk en wonder waarheen die verskil is, of wanneer jy 'n naweekafslag as 'n geskenk lees eerder as 'n vooruitskatting.
Slegs verduidelikend; geen aanbeveling word bedoel nie. Likiditeitstoestande en aflossingsreëlings verander.
Hierdie werf is nie 'n gemagtigde finansiële diensverskaffer nie en verskaf geen finansiële advies soos in die Wet op Finansiële Advies- en Tussengangersdienste (FAIS) omskryf nie. Alle inhoud is algemeen en opvoedkundig van aard en neem nie jou doelwitte, finansiële situasie of behoeftes in ag nie.