
RWA-Grondbeginsels
Wat besit jy werklik wanneer jy 'n RWA-token koop?
Twee tokens kan albei "getokeniseerde Apple-aandeel" genoem word en jou heeltemal verskillende regte gee. Hier is die vier strukture wat vandag gebruik word, wat elkeen van jou maak in 'n insolvensie, en hoe om binne vyf minute uit te ken watter een jy hou.
Soek na "getokeniseerde Apple-aandeel" en jy kry ten minste drie produkte. Hulle volg dieselfde aandeelprys. Hulle name lyk eenders. Hulle bemarkingsblaaie gebruik dieselfde woorde — 1:1 gedek, ten volle onderskryf, werklike aandele by 'n gereguleerde bewaarder.
Een van hulle maak jou 'n aandeelhouer van Apple, met stemreg wat deur 'n volmagagent aan jou deurgegee word.
Een van hulle maak jou die houer van 'n regtetoken wat deur 'n spesialedoelvoertuig in Abu Dhabi uitgereik is, sonder enige aandeelbesit.
Een van hulle maak jou 'n ongesekureerde skuldeiser van 'n Jersey-maatskappy.
Al drie stellings beskryf lewende produkte akkuraat. Niks word weggesteek nie; dit staan alles in die aanbiedingsdokumente. Dit staan net nie op die koopknoppie nie.
Hierdie artikel is die verwysing waarop die res van hierdie werf bou. As jy verstaan watter van die vier strukture jy hou, beantwoord die meeste ander vrae vanself; kan ek aflos, kry ek dividende, wat gebeur as die uitreiker omval, hoekom dryf my prys weg.
Waarom die struktuur die hele produk is
'n Token is 'n aanspraak. Dit is nie die bate nie.
Die blokketting teken aan wie die token hou. Dit kan nie afdwing waarop daardie token jou geregtig maak nie. Daardie afdwinging lê heeltemal in 'n regsdokument wat êrens in die fisiese wêreld geliasseer is — 'n prospektus, 'n trustakte, 'n diensvoorwaardeblad, 'n oordragagent se register.
Wanneer mense sê "RWA-tokenisering verwyder tussengangers", is dít die punt waaroor presies gepraat moet word. Tokenisering verwyder sommige vereffenings-tussengangers. Dit verwyder nie die regs-tussenganger nie. Daar staan altyd 'n uitreiker tussen jou en die bate, en die struktuur bepaal wat daardie uitreiker jou skuld.
Die enigste vraag wat saak maak is dus: as die uitreiker môre ophou saamwerk, wat het ek werklik?
Vier antwoorde is algemeen in gebruik.
Struktuur 1: Die toonderskuldbrief (volgsertifikaat)
Lewende voorbeeld: xStocks, uitgereik deur Backed Assets (JE) Limited
Dit is die struktuur wat gewone beleggers eerste teëkom, omdat dit die wydste geografiese verspreiding het.
Backed Assets (JE) Limited is 'n spesialedoelvoertuig wat in Jersey by die Jersey Financial Services Commission geregistreer is, met die COBO- en CGPO-toestemmings wat nodig is om effektetokens uit te reik. Die uitreiker of sy makelaar koop die werklike aandeel op 'n tradisionele beurs, plaas dit by 'n gereguleerde bewaarder, en slaan 'n token daarteen.
Hier is die deel wat saak maak. Elke xStock is regtens 'n toonderskuldbrief, geklassifiseer as 'n volgsertifikaat. Dit is skuld van die uitreiker wat belowe om die prys van die onderliggende aandeel te volg.
Jy is nie 'n aandeelhouer nie. Jy is 'n skuldeiser.
Wat daaruit volg:
- Geen stemreg nie. Jy is nie op die aandeelregister nie; die bewaarder is.
- Dividende word deurgegee, maar nie aan jou geskuld as aandeelhouer nie. By xStocks bereik die kontant jou glad nie: die bewaarder ontvang die dividend, dit word ná toepaslike weerhouding herbelê in meer van dieselfde aandeel, en jou saldo styg deur 'n vermenigvuldiger op die ketting. Jy kan nie kies om dit in kontant te neem nie. Sommige korporatiewe aksies word eerder hanteer deur jou tokensaldo aan te pas.
- Jy kan heel waarskynlik nie aflos nie. Aflossing bestaan, maar dit lê by die uitreiker se institusionele kanaal. 'n Gewone houer het nie 'n direkte lyn na die onderliggende aandeel nie. Jou uitgang is die sekondêre mark, verkoop die token aan iemand anders.
- In 'n insolvensie staan jy in die tou. Die kollaterale reëlings is ontwerp om houers te beskerm, maar jou aanspraak is 'n vordering teen die uitreikende voertuig, gerangskik teen ander skuldeisers van daardie voertuig. Dit is nie 'n direkte eiendomsreg in 'n Apple-aandeel op jou naam nie.
Dit is nie 'n bedrogstruktuur nie. Dit is 'n goed verstane Europese sertifikaatformaat met dekades se geskiedenis, en dit is hoekom xStocks aan gewone beleggers in baie jurisdiksies versprei kan word waar die uitreiking van werklike effekte onmoontlik sou wees. Maar "volgsertifikaat" en "aandeel" is verskillende produkte, en net een van hulle staan op die etiket.
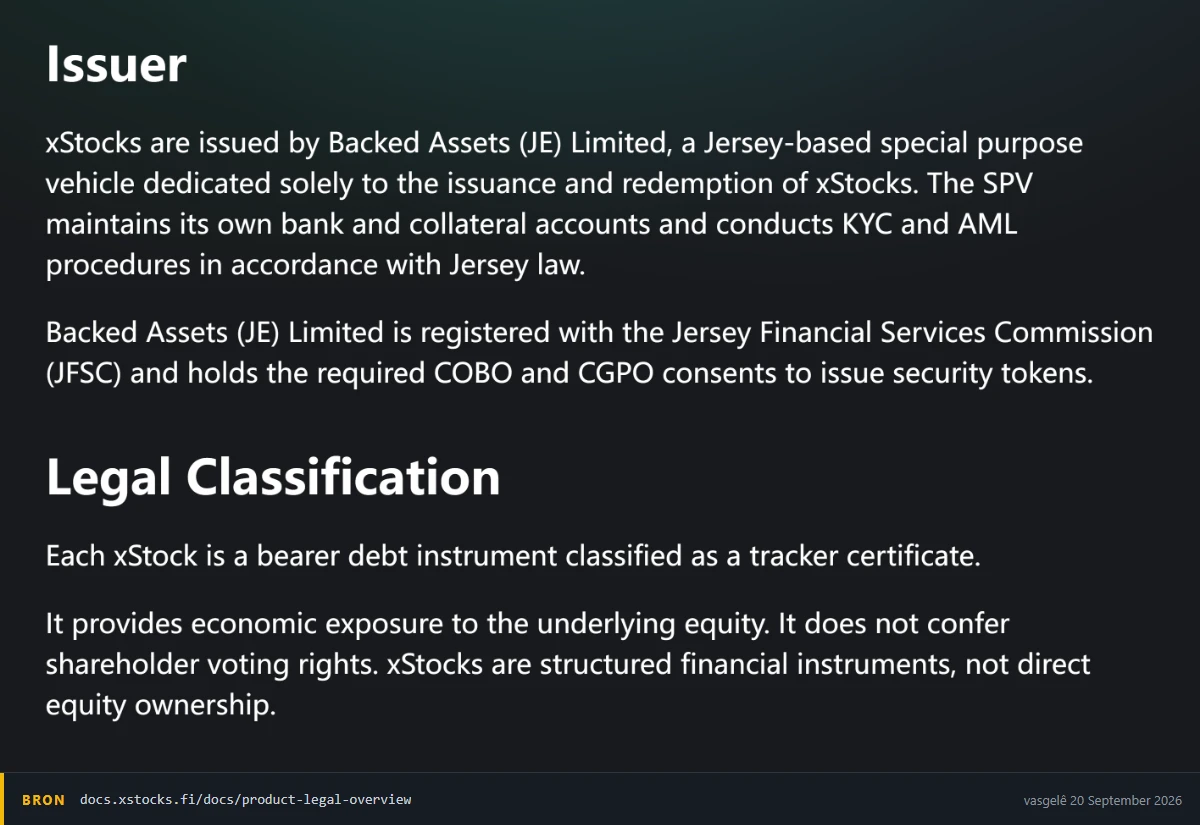
Twee sinne, een paragraaf uitmekaar, en saam omskryf hulle die produk: Backed Assets (JE) Limited is die teenparty, en wat hy uitreik is skuld eerder as aandele.
Struktuur 2: Die SPV-regtetoken
Lewende voorbeeld: Binance bStocks, uitgereik deur BTech Holdings Limited
Struktureel naby aan struktuur 1, maar met 'n ander regulatoriese anker en ander afruilings.
BTech Holdings Limited is 'n Binance-groepgeaffilieerde wat as spesialedoelvoertuig in die Abu Dhabi Global Market geïnkorporeer is. Elke bStock is 'n BEP-20-token op BNB Chain. Die pypwerk daaragter is konvensionele makelaarsdiens: Nest Trading Limited, 'n ADGM-gereguleerde aanbringmakelaar, met Alpaca Securities wat verrekening, bewaring, dividende en korporatiewe aksies hanteer. Elke token is 1:1 gedek deur 'n werklike aandeel by 'n gereguleerde bewaarder.
Die tokens verteenwoordig regte wat aan die onderliggende effekte gekoppel is, sonder om direkte aandeelbesit in die genoteerde maatskappy te verleen.
Wat daaruit volg:
- Geen direkte aandeelbesit en geen stemreg nie. In wese dieselfde as struktuur 1.
- Dividende en splitsings kom deur saldo-aanpassing. Jou saldo verstel outomaties eerder as dat jy 'n aparte betaling ontvang. Dit is operasioneel skoner as uitdelings, maar dit beteken jou tokengetal verander; wat saak maak vir jou eie rekordhouding.
- Dividende kom na Amerikaanse weerhoudingsbelasting. Vir nie-Amerikaanse houers is dit tipies 30% voor enige verdragsverligting. Dit is nie 'n platformfooi nie en jy ontsnap dit nie deur van beurs te verander nie; dit is Amerikaanse belastingreg wat by die bewaarder toegepas word. Sien ons risiko- en belastinglys vir wat jy kan en nie kan terugeis nie.
- Die aanbod is jurisdiksioneel nou. bStocks word onder 'n Goedgekeurde Prospektus in die ADGM aangebied en word nêrens anders openbaar aangebied nie. Buite die ADGM is toegang slegs op 'n sekondêre-markbasis, aan geskikte gebruikers in toegelate jurisdiksies. Toegang kan beperk, opgeskort of teruggedraai word as die uitreiker bepaal dat 'n transaksie toepaslike reg, produkbeperkings, kwalifiseringsvereistes of sanksievereistes skend.
Daardie laaste punt is die een wat mense oorslaan. "Beskikbaar in my land" en "openbaar aangebied in my land" is verskillende dinge, en die verskil wys wanneer reëls verander.
Struktuur 3: Die geregistreerde effekteaanspraak
Lewende voorbeeld: Ondo Stocks (voorheen Ondo Global Markets)
Dit is die struktureel sterkste struktuur wat tans vir aandele beskikbaar is, en die nuutste.
Ondo se Amerikaanse filiaal Oasis Pro TA is 'n SEC-geregistreerde oordragagent. Aandele word in bewaring gehou en getokeniseer as security entitlements, dieselfde regskonstruksie wat onder jou gewone makelaarsrekening lê. Onder hierdie model het die tokenhouer volle besit en stemreg in die onderliggende aandeel, met Broadridge, 'n gevestigde Wall Street-verskaffer van agterkantoordienste, wat volmagstemming en aandeelhouerkommunikasie vir tokenhouers hanteer. BlackRock se iShares Core S&P 500 ETF (IVV) en Micron-aandele was van die eerste effekte wat so uitgereik is.
Wat daaruit volg:
- Jy is 'n eienaar, nie 'n skuldeiser nie. Dit is 'n verskil in soort, nie in graad nie.
- Stemreg bereik jou werklik, deur dieselfde volmaginfrastruktuur wat konvensionele makelaars bedien.
- Aflossing is werklik maar gekeur. Aflossings word slegs verwerk vir houers wat aanmelding voltooi het en geskik is. As jy nie aangemeld het nie, kan jy nie aflos nie; jy hou aan of jy verkoop op 'n sekondêre mark waar toegelaat.
- Die kwalifiseringshek is die prys. Die sterkte van die struktuur kom daarvan dat dit binne die Amerikaanse effekteraamwerk werk, en daardie raamwerk vra wie jy is.
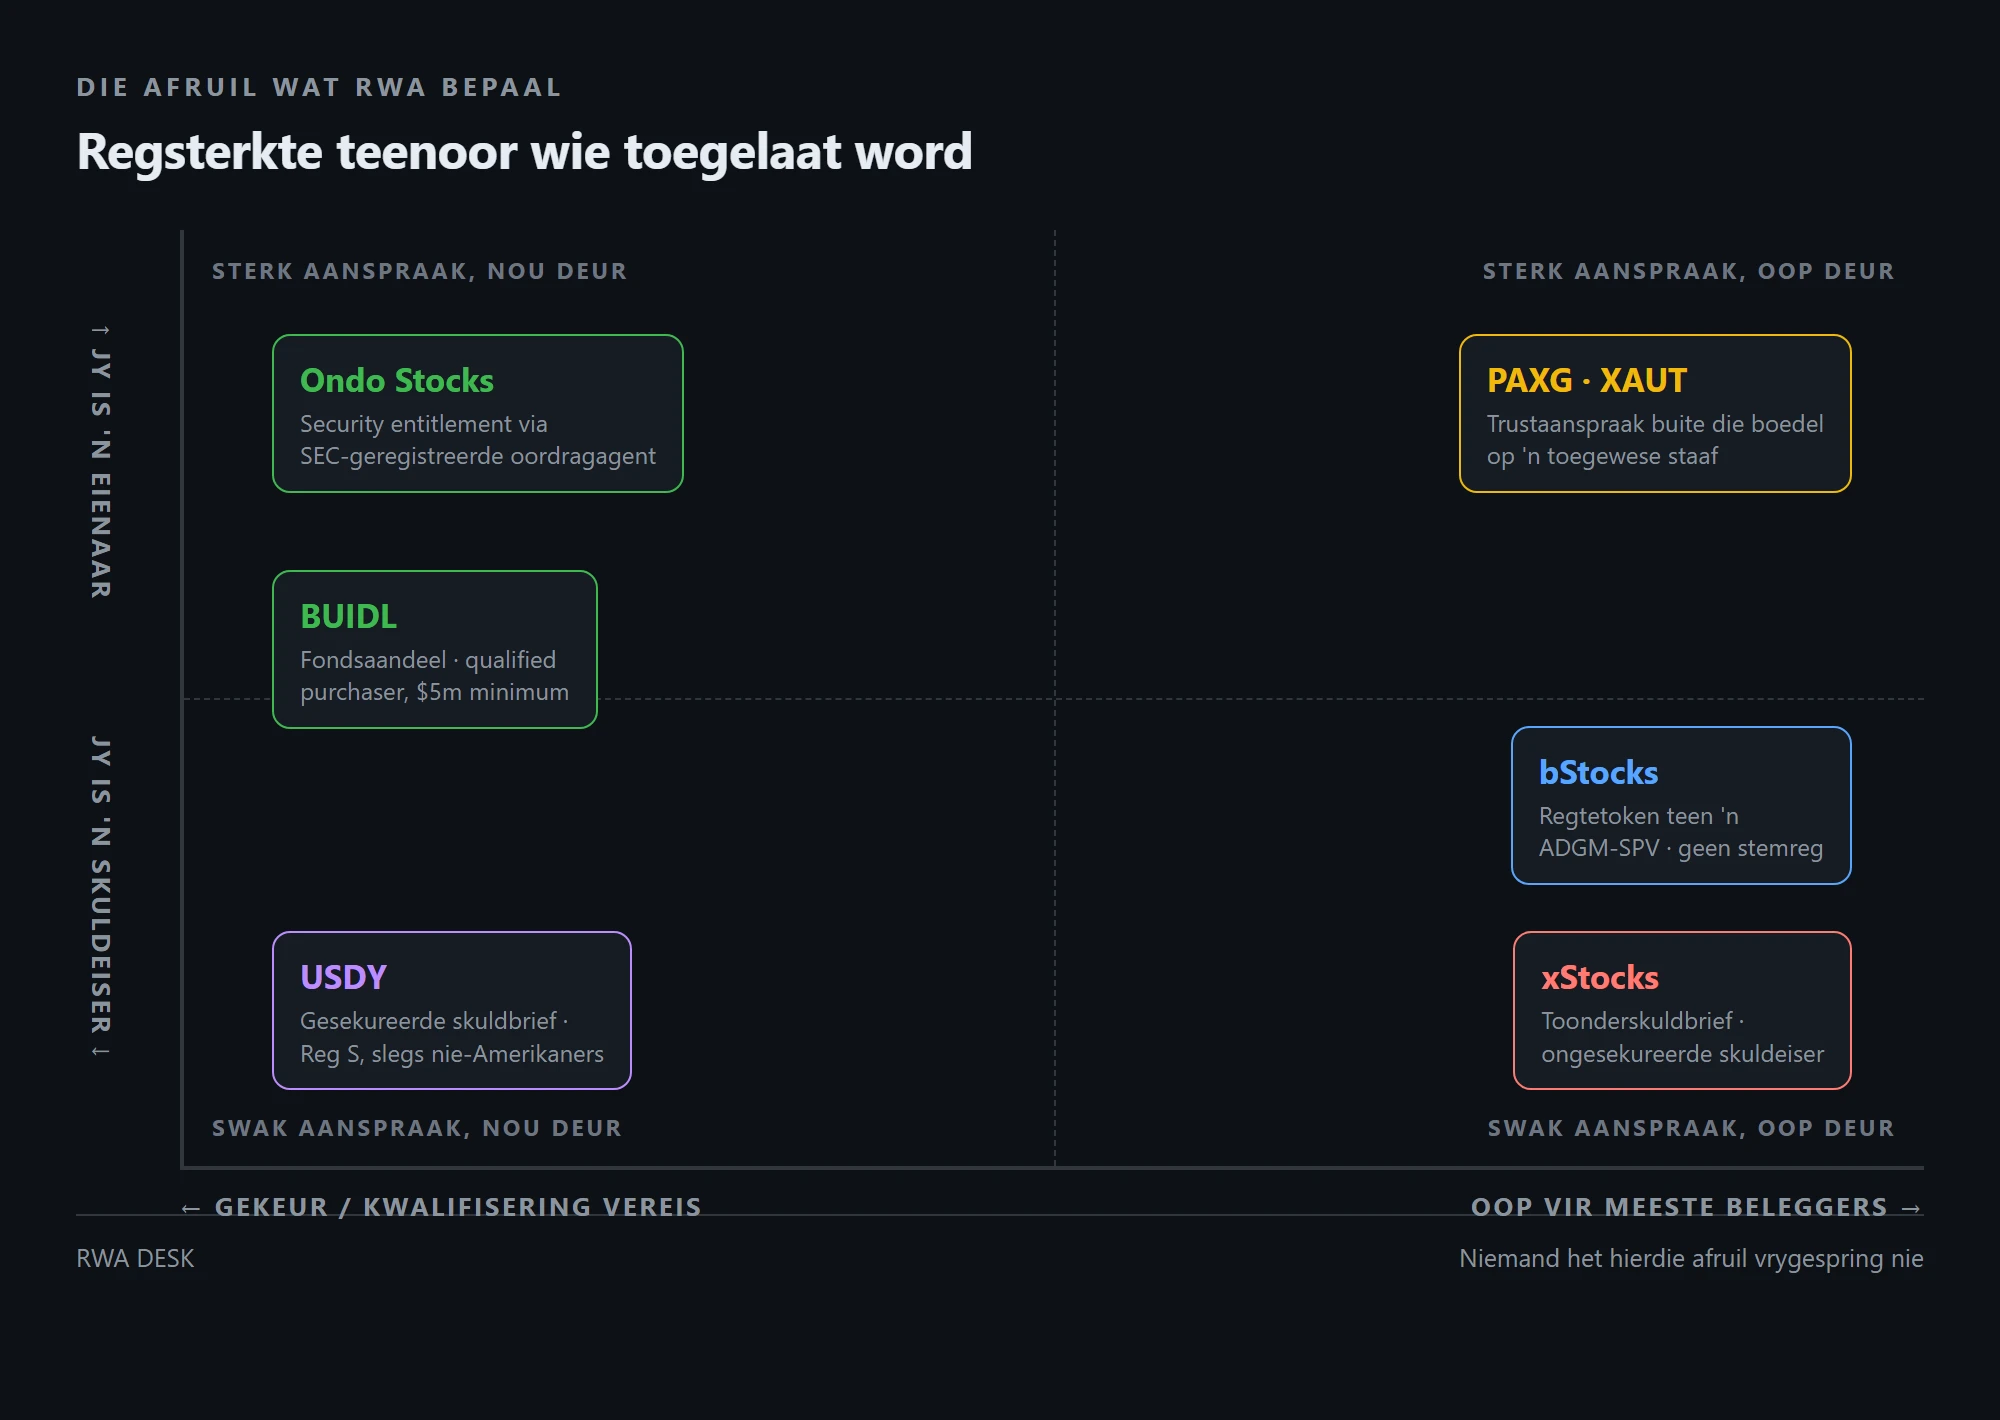
Die patroon veralgemeen: regsterkte en oop toegang ruil teen mekaar af. Elke struktuur op hierdie lys sit êrens op daardie lyn. Niemand het daaraan ontsnap nie, en jy moet skepties wees oor enige produk wat beweer dit het.
Struktuur 4: Die insolvensie-afgeskeie trustaanspraak
Lewende voorbeeld: PAX Gold (PAXG), uitgereik deur Paxos Trust Company
Kommoditeite kry 'n ander en oor die algemeen skoner struktuur, want daar is geen aandeelregister om mee te versoen nie.
PAXG word uitgereik deur Paxos Trust Company, 'n gereguleerde bewaarder onder toesig van die New York State Department of Financial Services. Elke token stem ooreen met 'n toegewese goudstaaf in LBMA-goedgekeurde kluise, met maandelikse derdeparty-verklarings. Kliëntbates word tipies insolvensie-afgeskei onder Amerikaanse trustreg gehou; die goud word vir jou gehou, nie deur Paxos besit nie, en is ontwerp om nie deel van die boedel te vorm as die uitreiker omval nie.
Tether Gold (XAUT) sit in dieselfde kategorie met ander parameters: Switserse kluise, elke token gekoppel aan 'n spesifieke LBMA-geakkrediteerde staaf wat op die ketting geverifieer kan word, kwartaallikse gerusstellingsmenings van BDO Italia eerder as maandelikse verklarings.
Wat daaruit volg:
- Jy het 'n werklike eiendomsaanspraak op 'n spesifieke fisiese ding. Dit is die sterkste posisie op die lys.
- Aflossing bestaan vir gewone beleggers: met voorwaardes. PAXG bied roetes om vir toegewese staafgoud of kontant-ekwivalente af te los deur die uitreiker of goedgekeurde vennote, onderhewig aan KYC/AML en fooie. XAUT het histories staafgrootte-minimums vir fisiese aflossing vereis.
- "Aflosbaar" beteken selde "aflosbaar in die bedrag wat jy hou". Die gaping tussen die teoretiese reg en die praktiese minimum is waar die meeste teleurstelling lê. Ons breek die werklike syfers af in wat fisiese aflossing kos.
'n Nota oor fondsaandele: getokeniseerde geldmarkfondse soos BlackRock se BUIDL is 'n nabye neef van struktuur 3; jy hou 'n werklike fondsaandeel, aangeteken deur 'n oordragagent, met die token as die register. Die struktuur is sterk. Die kwalifiseringshek is brutaal, en daarom sal die meeste lesers van hierdie werf nooit een hou nie.
Hoe om jou struktuur in vyf minute uit te ken
Doen dit voor jy koop, nie daarna nie.
-
Kry die uitreikende entiteit se volle regsnaam — Nie die handelsnaam nie. Die handelsnaam is "xStocks"; die uitreiker is "Backed Assets (JE) Limited". Die handelsnaam is "bStocks"; die uitreiker is "BTech Holdings Limited". As 'n produkblad nêrens 'n regsentiteit noem nie, hou op — dít alleen diskwalifiseer die produk.
-
Kyk waar dit geïnkorporeer is en wie dit reguleer — Jersey, ADGM, New York, Delaware en die Kaaimanseilande impliseer verskillende skuldeiserbehandeling en verskillende afdwingingsrealiteite vir jou spesifiek.
-
Soek drie woorde in die aanbiedingsdokument; Dit is gepubliseer, nie geheim nie: Backed publiseer die basisprospektus en finale voorwaardes vir elke xStock, Ondo sy produk- en regsdokumentasie, en Paxos die PAX Gold-voorwaardes en verklaringsgeskiedenis. Maak die prospektus of voorwaardes oop en soek
certificate,entitlement, ennoteofdebt. Die woord wat jy kry, vertel jou die struktuur. "Tracker certificate" of "debt instrument" beteken struktuur 1. "Security entitlement" beteken struktuur 3. Trusttaal met "allocated" beteken struktuur 4. -
Kry die aflossingsklousule, en kyk op wie dit van toepassing is — Byna elke produk sê aflossing is beskikbaar. Die sin wat tel, is dié wat eligible, onboarded, qualified of institutional houers spesifiseer. As daardie sin jou uitsluit, is jou enigste uitgang die sekondêre mark, en jou werklike risiko is likiditeit eerder as krediet.
5. Kyk wat met dividende of opbrengs gebeur, en of belasting weerhou word voor jy dit sien. 'n Weerhouding van 30% op dividende verander die opbrengs op 'n dividendbetalende aandeel wesenlik, en dit sal nie op enige pryskaart wys waarteen jy vergelyk nie.
As jy nie hierdie vyf stappe vir 'n produk kan voltooi nie, weet jy nie wat jy koop nie. Dit is op sigself 'n volledige antwoord, en gewoonlik die regte een.
Die meeste RWA-dekking sorteer produkte volgens bateklas: goud hier, aandele daar, staatseffekte oorkant. Daardie sortering is amper nutteloos vir besluitneming, want twee goudtokens kan regtens meer in gemeen hê met twee verskillende aandeeltokens as met mekaar.
Sorteer eerder volgens struktuur. Dan word die vrae hanteerbaar:
- Hou jy 'n struktuur 1-sertifikaat? Jou hoofrisiko is uitreikerskrediet, en jou uitgang is die orderboek. Groter posisies verg meer aandag aan likiditeit.
- Hou jy 'n struktuur 2 SPV-token? Dieselfde, plus jurisdiksionele toegangsrisiko wat jy nie beheer nie.
- Hou jy 'n struktuur 3-aanspraak? Jy besit die ding. Jou werk is om behoorlik aan te meld sodat aflossing vir jou oop bly.
- Hou jy 'n struktuur 4-trustaanspraak? Jy is in die sterkste posisie op hierdie lys. Kyk na die verklaringsritme en ken jou realistiese aflossingsminimum.
Om volgens struktuur te sorteer, is wat die oorblywende vrae hoegenaamd beantwoordbaar maak.
Niks hier is beleggingsadvies nie. Produkvoorwaardes verander; verifieer altyd teen die uitreiker se huidige aanbiedingsdokumente voor jy geld inlê.
Hierdie werf is nie 'n gemagtigde finansiële diensverskaffer nie en verskaf geen finansiële advies soos in die Wet op Finansiële Advies- en Tussengangersdienste (FAIS) omskryf nie. Alle inhoud is algemeen en opvoedkundig van aard en neem nie jou doelwitte, finansiële situasie of behoeftes in ag nie.