
Staatseffekte & Opbrengs
BUIDL is toe vir jou tensy jy $5 miljoen het
Getokeniseerde staatseffekte word verkoop as gedemokratiseerde toegang tot skatkisopbrengs. Die meeste groot fondse verg qualified purchaser-status — $5 miljoen in beleggings — voor jy een token mag hou. Hier is die werklike drempels.
Nee, tensy jy $5 miljoen in beleggings hou. BUIDL steun op 'n 3(c)(7)-vrystelling wat 2 000 beleggers toelaat op voorwaarde dat elkeen 'n qualified purchaser is, en geen hoeveelheid tokenisering verander wie 'n vrystelling toelaat nie.
Die verhaal wat oor getokeniseerde staatseffekte vertel word, is demokratisering: skatkisopbrengs, voorheen agter institusionele minimums toegesluit, nou op die ketting beskikbaar vir enigeen met 'n beursie.
Die verhaal is grootliks vals, en die manier waarop dit vals is, is leersaam.
BlackRock se BUIDL is die vlagskipproduk van hierdie kategorie. Vir die meeste gewone handelaars is BUIDL nie direk toeganklik nie. Die fonds dra institusionele minimum beleggingsvereistes — tipies rondom $5 miljoen — en kwalifiseringsbeperkings.
Dit is nie 'n oorsig wat iemand gaan regstel nie. Dit is die regstruktuur waarop die produk gebou is.
Die twee hekke, presies
Amerikaanse effektereg het twee relevante beleggerklassifikasies. Kriptodekking gebruik hulle uitruilbaar. Hulle is baie verskillend.
Accredited investor
Die laer maatstaf. 'n Individu kwalifiseer met:
- Netto waarde bo $1 miljoen, die primêre woning uitgesluit, alleen of met 'n gade; of
- Inkomste bo $200 000 in elk van die laaste twee jaar, of $300 000 gesamentlik.
Sekere professionele kwalifikasies kwalifiseer 'n persoon ook, ongeag welvaart.
Qualified purchaser
Die hoër maatstaf, en dié wat hier saak maak. 'n Individu of getroude paar kwalifiseer met:
- $5 miljoen of meer in beleggings, primêre woning en besigheidseiendom uitgesluit.
Let op die verskil in soort, nie net in graad nie. Accredited-status kyk na netto waarde of inkomste. Qualified purchaser-status kyk na beleggings wat jy tans hou — 'n veel moeiliker toets. Iemand met 'n huis van R50 miljoen en 'n goeie salaris is dalk accredited en nêrens naby 'n qualified purchaser nie.
Entiteite verg oor die algemeen $25 miljoen in beleggings.
Waarom die fondse die hoër hek gebruik
Dit is die deel wat alles verduidelik, en dit het niks met blokkettings te doen nie.
Beleggingsfondse vermy registrasie as beleggingsmaatskappye deur twee vrystellings:
- Artikel 3(c)(1)-fondse kan tot 100 voordelige eienaars aanvaar, wat oor die algemeen accredited investors moet wees.
- Artikel 3(c)(7)-fondse kan tot 2 000 beleggers aanvaar, maar elkeen van hulle moet 'n qualified purchaser wees.
Vir 'n fonds wat wil skaal — wat die hele punt van 'n getokeniseerde skatkisproduk is — is 100 beleggers nie 'n lewensvatbare besigheid nie. Hulle kies dus 3(c)(7), en die prys van daardie keuse is dat elke enkele houer die $5 miljoen-maatstaf moet haal.
Daarom kan die beperking nie weggetokeniseer word nie. Die hek sit nie op die verspreidingstegnologie nie; dit sit op die fonds se vrystelling van registrasie.
Daar is 'n bykomende laag: private aanbiedings wat openbaar adverteer, steun op Reël 506(c), wat vereis dat die uitreiker redelike stappe neem om te verifieer. Selfsertifisering is nie genoeg nie; verifikasie beteken om belastingopgawes of makelaarsstate na te gaan, of 'n brief van 'n gelisensieerde professionele persoon te kry.
Watter produkte agter watter hek sit
Rofweg, soos in 2026:
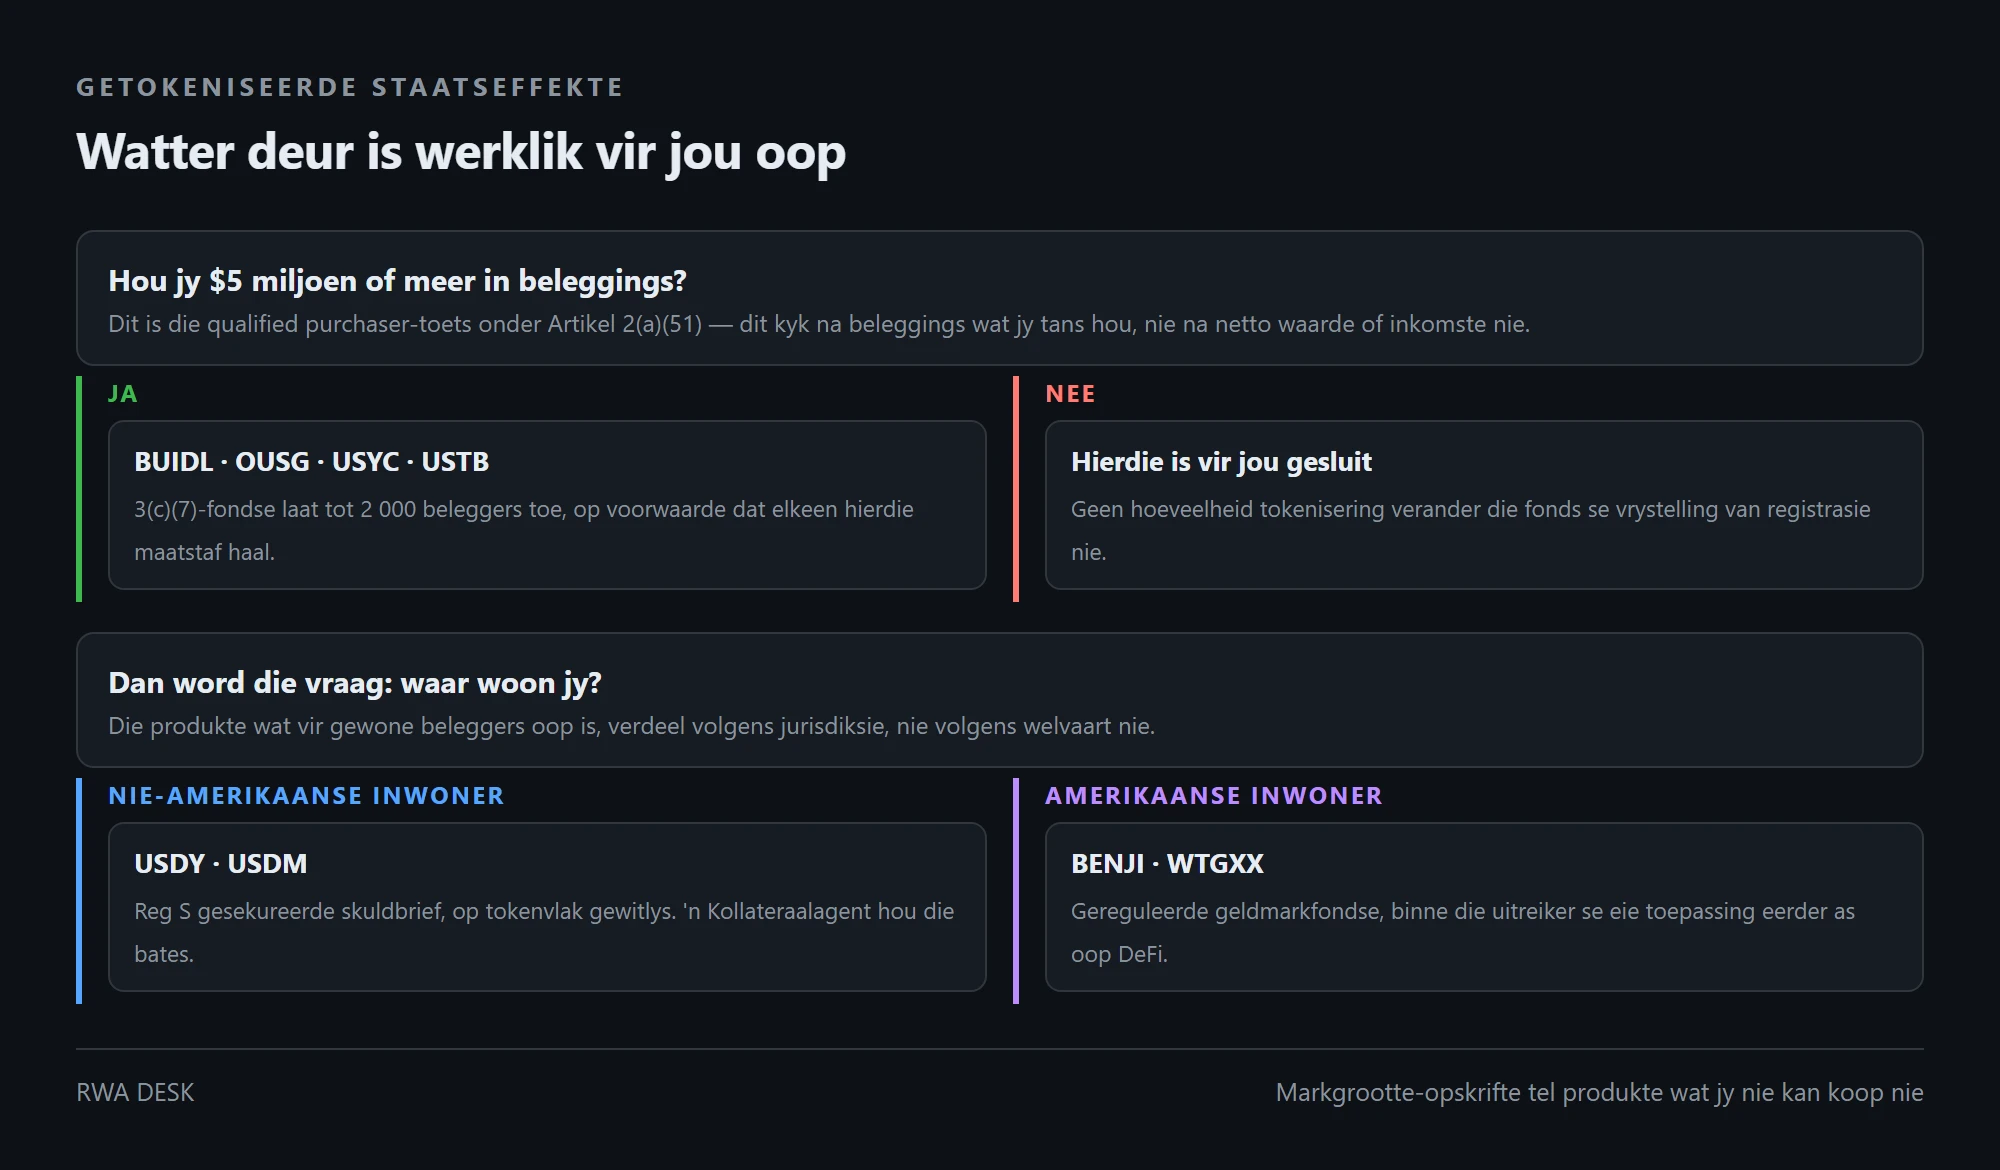
Qualified purchaser-gebied, effektief gesluit vir gewone beleggers:
- BUIDL (BlackRock, geadministreer deur Securitize): breukdeelbesit van 'n portefeulje korttermyn Amerikaanse staatseffekte, met minimums tipies rondom $5 miljoen
- OUSG (Ondo), USYC, USTB, Maple Cash
Oop vir nie-Amerikaanse gewone beleggers, met witlysbeheer op tokenvlak:
- USDY (Ondo), gestruktureer as 'n Reg S-produk spesifiek vir nie-Amerikaanse beleggers
- USDM
Oop vir Amerikaanse gewone beleggers, binne die uitreiker se eie toepassing:
- BENJI (Franklin Templeton), WTGXX
Daardie laaste kategorie is klein: BENJI en WTGXX neem Amerikaanse gewone beleggers direk, en hulle doen dit binne uitreikertoepassings eerder as oop DeFi.
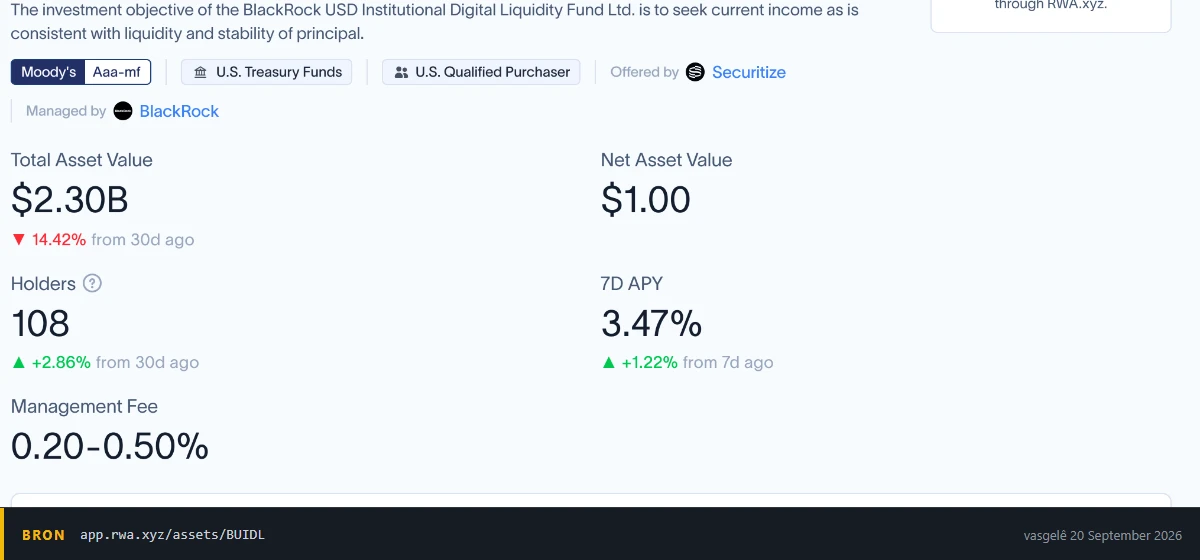
'n Fonds van etlike miljarde dollar met 'n driesyfer-houertal. Die toelatingsetiket een reël hoër verklaar daardie getal eerder as om dit te weerspreek.
Die patroon, weer
As jy die drie getokeniseerde aandeelstrukture gelees het, gaan dit bekend lyk, want dit is dieselfde ruil in 'n ander bateklas.
Regsterkte en oop toegang ruil teen mekaar af. BUIDL is 'n werklike fondsaandeel met 'n oordragagent en die volle beskerming van Amerikaanse fondsregulering, en daardie beskerming is onskeibaar van die kwalifiseringsregime wat jou buite hou.
Niemand in hierdie bedryf het aan daardie ruil ontsnap nie. Wanneer 'n produk voorgee dat dit institusionele struktuur met geen kwalifiseringshek bied nie, is die regte reaksie om uit te vind watter van die twee ontbreek. Gewoonlik is dit die struktuur.
Wat jy werklik kan doen
-
Gaan na of jy die maatstawwe haal — Sommige lesers doen.
-
Kyk na produkte wat van die begin af vir gewone beleggers gebou is — Getokeniseerde staatseffekte wat werklik oop is dek USDY en die ander in detail.
-
Vergelyk eerlik met die vervelige alternatiewe — 'n Geldmarkfonds by 'n plaaslike makelaar bied 'n randgebaseerde opbrengs sonder die struktuur, die kwalifiseringsvraag of slimkontrakrisiko. Die vergelyking is nie identies nie — die een is randopbrengs en die ander dollaropbrengs, wat 'n wesenlike verskil is vir 'n Suid-Afrikaner — maar maak die vergelyking bewustelik.
-
Hou op om markgrootte-opskrifte as 'n geleentheidstel te behandel — Wanneer jy lees dat getokeniseerde staatseffekte 'n mylpaal verbygesteek het, verteenwoordig die meeste van daardie syfer institusionele geld in produkte wat jy nie kan koop nie. Hoe om RWA-marksyfers te lees gaan in op wat daardie syfers tel.
Wat tokenisering wel en nie verander het nie
Werklik verander:
- Vereffeningspoed. Vereffening in minute eerder as T+1 of T+2.
- Bedryfsure. Oordragte oor naweke en vakansiedae.
- Samestelbaarheid. Geskikte houers kan dit as kollateraal gebruik op maniere wat 'n fondsaandeel nie kan nie.
- Deursigtigheid. Kettingaanbod is deur enigeen verifieerbaar, of hulle dit mag hou of nie.
Nie verander nie:
- Wie die effek mag hou.
- Die regulatoriese vrystelling waarop die fonds steun.
- KYC- en verifikasievereistes.
Die eerlike opsomming: tokenisering het die pypwerk verbeter vir mense wat reeds toegang gehad het. Dit het nie toegang verbreed nie.
Opvoedkundige inhoud, nie finansiële advies nie. Kwalifiseringsdrempels en produkvoorwaardes verander.
Hierdie werf is nie 'n gemagtigde finansiële diensverskaffer nie en verskaf geen finansiële advies soos in die Wet op Finansiële Advies- en Tussengangersdienste (FAIS) omskryf nie. Alle inhoud is algemeen en opvoedkundig van aard en neem nie jou doelwitte, finansiële situasie of behoeftes in ag nie.