
Toegang, Risiko & Belasting
Is 'n ruil van een RWA-token vir 'n ander 'n belasbare gebeurtenis?
Ses risikokategorieë spesifiek vir getokeniseerde werklike bates, met die konkrete toets vir elkeen — plus die SARS-meganika wat mense vang, insluitend die twee verskillende jaartydperke wat jou rekords moet dek.
Hierdie artikel trek die res van die werf saam. Twee dele: 'n risikoraamwerk spesifiek vir getokeniseerde werklike bates, en die belastingmeganika wat Suid-Afrikaners betroubaar verras.
Nie een vervang professionele advies oor jou eie situasie nie. Albei maak daardie advies goedkoper, want jy kom aan wetende wat om te vra.
Deel een: ses risiko's, en die toets vir elkeen
1. Struktuurrisiko: wat is jy in 'n insolvensie?
Die grondvraag, behandel in die vier regstrukture.
Is jy 'n eienaar, 'n gesekureerde skuldeiser, of 'n ongesekureerde skuldeiser? 'n xStocks-houer is 'n ongesekureerde skuldeiser van 'n Jersey-SPV. 'n USDY-houer is 'n gesekureerde skuldeiser met 'n trustmaatskappy as kollateraalagent. 'n Ondo Stocks-houer besit 'n security entitlement. 'n PAXG-houer het 'n insolvensie-afgeskeie trustaanspraak.
Dit is radikaal verskillende posisies wat identies lyk op 'n pryskaart.
Noem die uitreikende entiteit, kry sy jurisdiksie, en vind die sin in die aanbiedingsdokument wat beskryf wat die instrument regtens is.
Wat jy met daardie antwoord doen, hang van jou horison af. Uitreikerskredietrisiko vermeerder met tyd, dus verdien lang posisies die sterker strukture. Bepaal posisiegrootte teen die struktuur, nie net die bate nie.
2. Dekkingsrisiko: is die bate daar, onbeswaard?
Die reserweverslag beantwoord dit, as jy vyf dinge daarvan vra: wie het onderteken, wat was die effektiewe datum, wat was die omvang, sê dit unencumbered, en stel dit reserwes teenoor tokenaanbod op dieselfde oomblik? Verifieer dekking het die volle metode.
Maandeliks klop kwartaalliks, en 'n genoemde ouditfirma klop 'n naamlose "verifikasievennoot". Nie een daarvan is 'n permanente eienskap van 'n produk nie, dus gaan dit een keer per jaar na op enigiets wat jy jare lank hou.
3. Toegangsrisiko: kan jy uitgesluit word?
Uitreikers behou roetineweg die reg voor om toegang te beperk, op te skort, te verwerp, te kanselleer of terug te draai waar hulle bepaal dat 'n transaksie toepaslike reg, produkbeperkings, kwalifiseringsvereistes of sanksievereistes mag skend.
Vir Suid-Afrikaners is daar 'n tweede laag: gaan na of die platform wat jy gebruik op die FSCA se register van gemagtigde diensverskaffers verskyn, en gaan dit periodiek weer na — die register verander. Die Europese Unie wys wat kan gebeur — daar het Binance sonder lisensie bedien en in Julie 2026 heeltemal onttrek.
Lees die beperkte-jurisdiksielys voor jy koop, en die kwalifiseringsklousule. Vir witlys-tokens, bevestig na watter adresse jy kan oordra voor jy koop.
Registreer met jou werklike woonplek. Moenie 'n VPN gebruik om 'n beperkte produk te bekom nie; dit is die vinnigste roete na gevriesde fondse sonder verhaal. Moenie al jou RWA-besit op een platform konsentreer nie.
Het dit reeds gebeur, is die volgorde smal, en jy wil dit ken voor jy dit nodig kry. Lees die kennisgewing wat jy gekry het en bepaal watter van drie dinge gebeur het, want hulle het verskillende oplossings: handel in 'n produk is opgeskort (jou besitting is heel, jou uitgang is toe), jou rekening is beperk (die platform is die teenparty, en sy ondersteuningsproses is die enigste kanaal), of jou tokenrekening is op die ketting gevries (die uitreiker het dit gedoen, en geen platform kan dit ongedaan maak nie). Neem eers 'n gedateerde skermkiekie van die saldo en die kennisgewing; bewys van wat jy gehou het op die oomblik toe toegang gestop het, is waarop elke latere stap berus. Vra dan die platform skriftelik wat spesifiek dit veroorsaak het en wat dit sou oplos, want 'n woonplek- of verifikasieverskil is dikwels regstelbaar en 'n sanksie- of kwalifiseringsbepaling gewoonlik nie. Het die uitreiker self onder gegaan eerder as jou beperk, is dit 'n ander proses met 'n harde sperdatum: wat doen jy as die uitreiker onder gaan.
4. Likiditeitsrisiko: jou uitgang is 'n orderboek
Diepte is wat jy moet bekyk: werklike orderboekdiepte vir jou token teen jou grootte, op 'n ongunstige uur — 'n Sondagaand. Op 'n gesentraliseerde platform is dit die boek op jou skerm. Vir tokens wat op Solana verhandel, gee https://lite-api.jup.ag/tokens/v2/search?query=TSLAx 'n liquidity-syfer in dollars per token sonder 'n rekening; op 19 September 2026 het dit van $6,2 miljoen agter SPYx tot $240 000 agter AMZNx gewissel, binne dieselfde produklyn. Vir PAXG, XAUT en ONDO gee https://api.kraken.com/0/public/Ticker?pair=PAXGUSD die beste bod, beste aanbod en 24-uur-volume.
Bepaal grootte volgens die diepte wat jy waarneem, nie die platform se totale TVL nie. Gebruik altyd beperkte orders. Ken 'n terugvalplatform.
5. Operasionele risiko: bewaring, kontrakte, sleutels
Drie faalwyses: slimkontrakfoute, bewaarnemende platformmislukking, en jou eie sleutelbestuur.
Let op die spanning. Selfbewaring verwyder platformrisiko en voeg sleutelrisiko by. Platformbewaring verwyder sleutelrisiko en voeg teenpartyrisiko by. Daar is geen opsie sonder een van die twee nie.
Drie vrae dek dit. Hoe lank is die kontrak lewendig, wie kan nog daarop optree, en is jou rugsteun getoets — werklik getoets, deur te herstel?
Die eerste twee is leesbaar sonder om iemand te vertrou. Dieselfde Jupiter-soektog gee firstPool.createdAt terug (die egte xStocks-lyn lees 27 Junie 2025), holderCount, en 'n audit-objek met topHoldersPercentage — 55% van die egte TSLAx sit by die grootste houers, wat jy wil weet voordat jy 'n diep, verspreide mark aanvaar. Dit gee ook mintAuthority en freezeAuthority terug. Daardie laaste twee is die wat mense oorslaan. Elke egte xStock dra 'n lewendige vriesgesag, wat beteken die uitreiker kan jou tokenrekening op die ketting vries, ongeag wie jou privaat sleutel hou. Dit is nie 'n gebrek nie — 'n gereguleerde uitreiker het dit nodig — maar dit beteken selfbewaring koop jou nie wat jy dalk dink dit koop nie. Om die muntadres na te gaan werk deur hoe om al hierdie te lees.
6. Regulatoriese risiko: die reëls is jonk
Vir Suid-Afrikaners is hierdie risiko tans besonder lewendig, en dit is nie hipoteties nie: die 2026-begrotingsrede het gesein dat kriptobates formeel binne die valutabeheerraamwerk gebring gaan word, en SARB se konsep-Kriptobatehandleiding stel voor dat slegs individue kriptobates mag eksternaliseer, slegs deur 'n Gemagtigde CASP, teen hulle bestaande toelaes. Die konsep is nog oop vir kommentaar.
Vra wie die uitreiker reguleer, by die naam. Paxos onder NYDFS, Backed onder die JFSC, BTech onder ADGM-reëls, Oasis Pro TA as SEC-geregistreerde oordragagent.
Diversifikasie oor uitreikers en regimes is die voor die hand liggende antwoord. Let op reekswye afslae oor 'n uitreiker se produkte; daardie patroon is 'n krediet- of reguleringssein.
Die een-bladsy-weergawe
- Uitreikende entiteit genoem, jurisdiksie geïdentifiseer
- Regsaard van die instrument op skrif bevestig
- Mees onlangse reserweverslag nagegaan: ondertekenaar, datum, omvang, onbeswaard
- Reserwes vergelyk met tokenaanbod op dieselfde oomblik
- Kwalifisering bevestig vir my werklike woonplek
- Aflossingsklousule gelees, en ek weet of dit op my van toepassing is
- Orderboekdiepte nagegaan teen my grootte, op 'n slegte uur: met 'n syfer, nie 'n indruk nie
- Munt- of kontrakadres aangeteken, en gesagsadresse nagegaan (wie kan vries of uitreik)
- Bewaringsbesluit doelbewus geneem
- Posisiegrootte bepaal volgens die struktuur
- Toelaagposisie vir die kalenderjaar nagegaan
- Belastinghantering verstaan, of professionele advies geskeduleer
Deel twee: die SARS-kant
SARS erken kriptobates amptelik en het 'n plek daarvoor in die ITR12. Die basiese raamwerk:
Kapitaalwins teenoor inkomste
Winste uit kriptotransaksies mag as kapitaalwins óf as inkomste belasbaar wees, afhangend van die aard van die aktiwiteit en jou bedoeling. Handel dryf vir wins word tipies as inkomste hanteer; langtermynbelegging val eerder onder kapitaalwinsbelasting.
- Kapitaalwinsbelasting: jaarlikse uitsluiting van R40 000, en slegs 40% van enige wins word belas, teen 'n maksimum effektiewe koers van 18%.
- Inkomstebelasting: 18% tot 45%, afhangend van jou totale belasbare inkomste.
Die verskil tussen 18% en 45% is groot genoeg om jou hele strategie te beïnvloed, en dit hang af van hoe jy optree, nie van wat jy dit noem nie. Gereelde handel in getokeniseerde aandele lyk baie meer soos inkomste as 'n driejaar-posisie in getokeniseerde goud.
Die verklaringsplig lê by jou
Die las is op die belastingpligtige om kriptobatewinste of -verliese te verklaar in die jaar van aanslag waarin hulle ontvang of toegeval het.
SARS verwag dat jy jou jaareind-beursiesaldo's in die "Beleggings en bates"-afdeling van die ITR12 lys. Hou dus opgedateerde rekords van tokenhoeveelhede en die randwaarde op die laaste dag van die belastingjaar.
Twee verskillende jaartydperke, die maklikste fout
Dit vang mense, en dit is uniek aan hierdie situasie:
- Die belastingjaar loop 1 Maart tot einde Februarie. Die 2026-belastingjaar dek 1 Maart 2025 tot 28 Februarie 2026.
- Jou valutabeheertoelaes loop per kalenderjaar — 1 Januarie tot 31 Desember.
Jou rekords moet dus op twee verskillende siklusse gesny kan word. Hou jy net een stel syfers per belastingjaar, kan jy nie later wys dat jy binne jou kalenderjaar-toelaag gebly het nie. Teken die datum van elke transaksie aan en laat die sigblad albei berekeninge doen.
Weerhoudingsbelasting gebeur voor jy die geld sien
Dividende van Amerikaanse maatskappye word betaal na Amerikaanse weerhoudingsbelasting: tipies 30% vir nie-Amerikaanse houers voor enige verdragsverligting. Op 'n dividendopbrengs van 4% is dit 120 basispunte per jaar, permanent.
Suid-Afrika het 'n belastingverdrag met die VSA, en in 'n konvensionele makelaarsverhouding lei 'n W-8BEN dikwels tot 'n verlaagde koers by die bron. Of 'n ekwivalente meganisme deur 'n getokeniseerde struktuur beskikbaar is, hang van die uitreiker se reëlings af — dikwels is dit nie. Vra die uitreiker direk voor jy dividendbetalende name koop — Backed, Ondo en Paxos publiseer elkeen 'n kanaal daarvoor. Vir xStocks is die tweede helfte van die antwoord reeds gepubliseer: die dividend word herbelê eerder as uitbetaal, dus is daar in die eerste plek geen kontantuitkering om verdragsverligting op toe te pas nie.
'n Tweede vraag vir jou belastingpraktisyn: of daardie weerhoudingsbelasting as 'n buitelandse belastingkrediet teen jou Suid-Afrikaanse aanspreeklikheid verreken kan word.
Saldo-aanpassings verander jou saldo sonder 'n transaksie
bStocks hanteer dividende en splitsings deur saldo-aanpassing. xStocks weerspieël korporatiewe aksies ook so. rUSDY lewer opbrengs as saldotoename.
Jou tokengetal verander sonder dat jy handel dryf. Twee gevolge:
Basiskoste word moeilik. Teken jou openingsaldo en elke daaropvolgende verandering aan, met datums en oorsake, op die dag.
En die toename mag by ontvangs belasbare inkomste wees, al het jy geen kontant ontvang nie; wat 'n aanspreeklikheid kan skep voordat jy opbrengs het om dit mee te betaal.
Aanwas teenoor saldo-aanpassing word verskillend belas
USDY groei deur in aflossingswaarde te styg. rUSDY lewer dieselfde ekonomie deur jou saldo te vermeerder.
Identiese opbrengste, moontlik baie verskillende belastinghantering. 'n Stygende tokenwaarde mag 'n ongerealiseerde kapitaalwins wees wat eers by vervreemding belas word. 'n Toenemende saldo mag inkomste wees soos dit aangroei. Is albei variante vir jou beskikbaar, mag die keuse werklike belastinggevolge hê.
Token-tot-token-ruilings mag vervreemdings wees
Om PAXG vir USDT te verkoop mag 'n vervreemding van jou goudposisie wees, al het jy nooit rand aangeraak nie. Handelaars kan aansienlike belasbare gebeure oor 'n jaar opbou sonder om ooit na 'n bankrekening te onttrek.
Wat om aan te teken, van dag een
Vir elke posisie: aankoopdatum en -tyd (UTC), hoeveelheid, prys betaal, randwaarde op daardie dag met die koers wat jy gebruik het, alle fooie, die uitreiker en produk (nie net die kode nie), die openingsaldo voor enige aanpassing, elke saldoverandering met datum en oorsaak, elke uitkering bruto en netto van weerhouding, en by verkoop die datum, hoeveelheid en opbrengs.
Plus, vir valutabeheer: watter toelaag gebruik is, die randbedrag wat uitgegaan het, en die Gemagtigde CASP waardeur dit gegaan het.
'n Sigblad is genoeg. Tien minute se dissipline per transaksie maak van belastingtyd rekenkunde in plaas van argeologie.
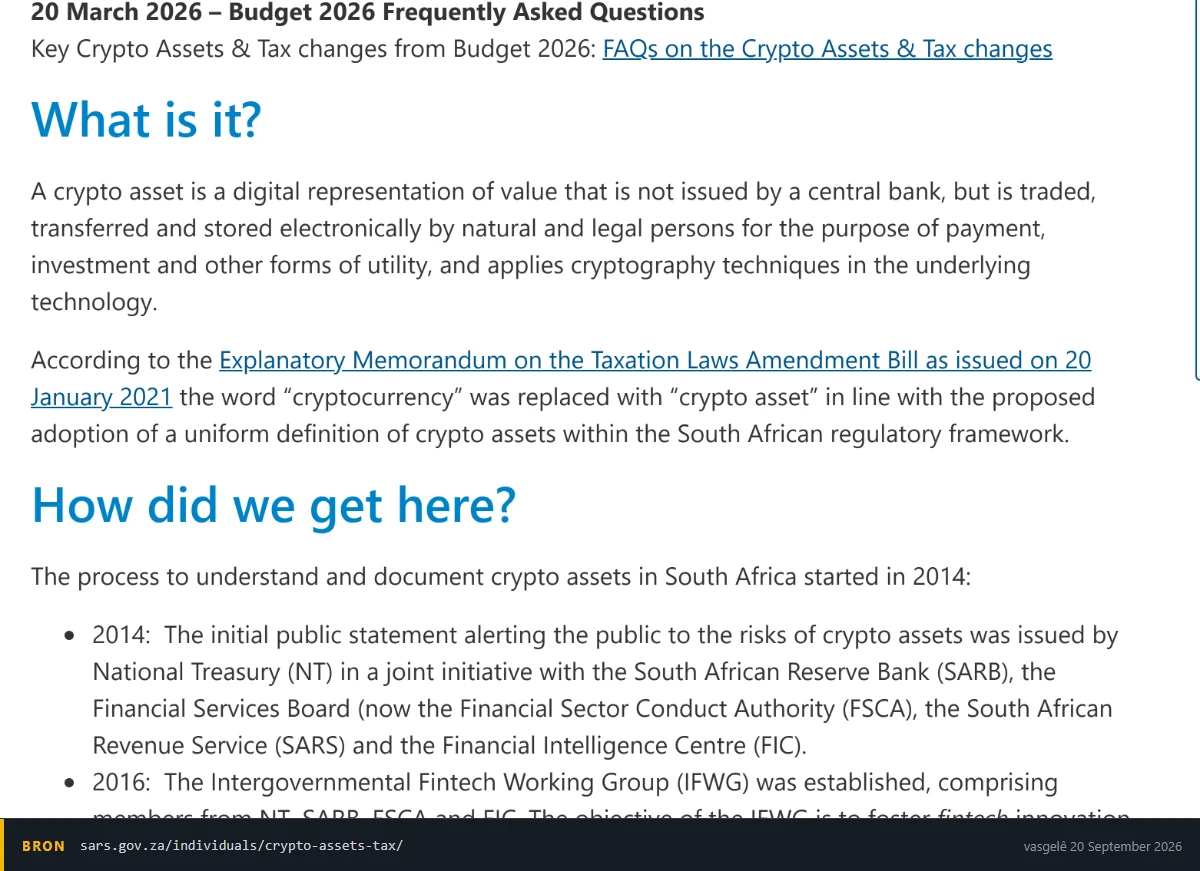
Die omskrywing waarmee SARS werk, met 'n datum daarop. Begrotingsveranderinge word eerste hier aangekondig, dus is dit 'n bladsy om oop te maak voor jy indien eerder as daarna.
Iemand kry wat albei kante dek
Kry iemand wat beide kriptobates en tradisionele effekte hanteer. RWA-tokens sit presies op die kruispunt, en spesialiste in een kant klassifiseer die ander gereeld verkeerd.
Gaan na dat hulle geregistreer is voor jy vir enigiets betaal. 'n Belastingpraktisyn moet by sowel SARS as 'n Erkende Beheerliggaam geregistreer wees, en SARS publiseer 'n naslaanfunksie vir praktisyns en die lys erkende beheerliggame. Die mense wat die gewilligste is om 'n ongewone kriptobelastingvraag aan te pak, is nie altyd die mense wat gelisensieer is om dit te beantwoord nie.
Bring saam: die uitreiker se regsdokumentasie, jou volledige transaksierekord, en spesifieke vrae oor weerhouding en buitelandse belastingkrediete, saldo-aanpassingshantering, en of ruilings vervreemdings is.
Daardie voorbereiding kos gewoonlik minder in professionele fooie as wat een verkeerd geklassifiseerde jaar in belasting kos.
Opvoedkundige inhoud, nie finansiële of belastingadvies nie. Belastinghantering van getokeniseerde bates hang af van jou omstandighede en bedoeling, en die valutabeheerreëls vir kriptobates is tans in konsepvorm. Raadpleeg 'n gekwalifiseerde praktisyn.
Hierdie werf is nie 'n gemagtigde finansiële diensverskaffer nie en verskaf geen finansiële advies soos in die Wet op Finansiële Advies- en Tussengangersdienste (FAIS) omskryf nie. Alle inhoud is algemeen en opvoedkundig van aard en neem nie jou doelwitte, finansiële situasie of behoeftes in ag nie.