
Toegang, Risiko & Belasting
Getokeniseerde eiendom teenoor 'n JSE-genoteerde REIT
Suid-Afrika het 'n diep, likiede, goed gereguleerde genoteerde eiendomsmark. Dit stel die maatstaf vir getokeniseerde eiendom aansienlik hoër — die token moet 'n vraag beantwoord wat die REIT reeds beter beantwoord.
In baie lande word getokeniseerde eiendom aangebied teen 'n werklike gaping: geen toeganklike genoteerde eiendomsmark nie, hoë minimums, beperkings op buitelandse eienaarskap.
Suid-Afrika is nie een van daardie lande nie. Ons het 'n diep, likiede, goed gereguleerde genoteerde eiendomsektor op die JSE, toeganklik vir enigiemand met 'n makelaarsrekening, teen die prys van een eenheid. Dit lig die lat vir getokeniseerde eiendom aansienlik.
Hierdie artikel gaan oor of enigiets daaroor kom.
Die gaping waarin dit verkoop word, bestaan nie hier nie
Die strukturele beswaar teen getokeniseerde eiendom is oral dieselfde: niemand kan 'n token vir 0,003% van 'n gebou aflos nie, dus anker niks die tokenprys aan die gebou se waarde nie. Daardie argument staan in waarom getokeniseerde eiendom meestal nie werk nie, en hierdie artikel neem dit as gegewe aan.
Wat plaaslik verskil, is die alternatief waarteen jy vergelyk. Gedeeltelike aandeelhandel het die minimum-beleggingsgaping uitgewis, en die genoteerde sektor is volwasse genoeg dat "tokenisering demokratiseer eiendom" hier anders land as in 'n land sonder 'n REIT-mark. Die Suid-Afrikaanse vraag is dus nouer: nie of getokeniseerde eiendom 'n goeie idee is nie, maar wat 'n token doen wat 'n JSE-REIT nie doen nie.
| Getokeniseerde eiendom, buitelandse platform | JSE-genoteerde REIT | |
|---|---|---|
| Toelaag gebruik | SDA of FIA | Geen |
| Belasting | Onbeslis, en boonop buitelandse inkomste | Gevestigde REIT-uitkeringsregime |
| Wie mag koop | Dikwels net geakkrediteerde of gekwalifiseerde beleggers | Enigiemand met 'n makelaarsrekening |
| Prys kom van | 'n Waardeerder se syfer, jaarliks opgedateer | Wat kopers en verkopers vanoggend betaal het |
| Uitgang | Die platform se eie markplek | Die JSE, plus A2X vir sommige eenhede |
Wat 'n JSE-notering werklik agter die instrument plaas
Om die REIT-belastinghantering in Suid-Afrika te gebruik, moet 'n eiendomsmaatskappy op die JSE of op AltX genoteer wees. Dit is nie 'n etiket wat 'n maatskappy homself gee nie.
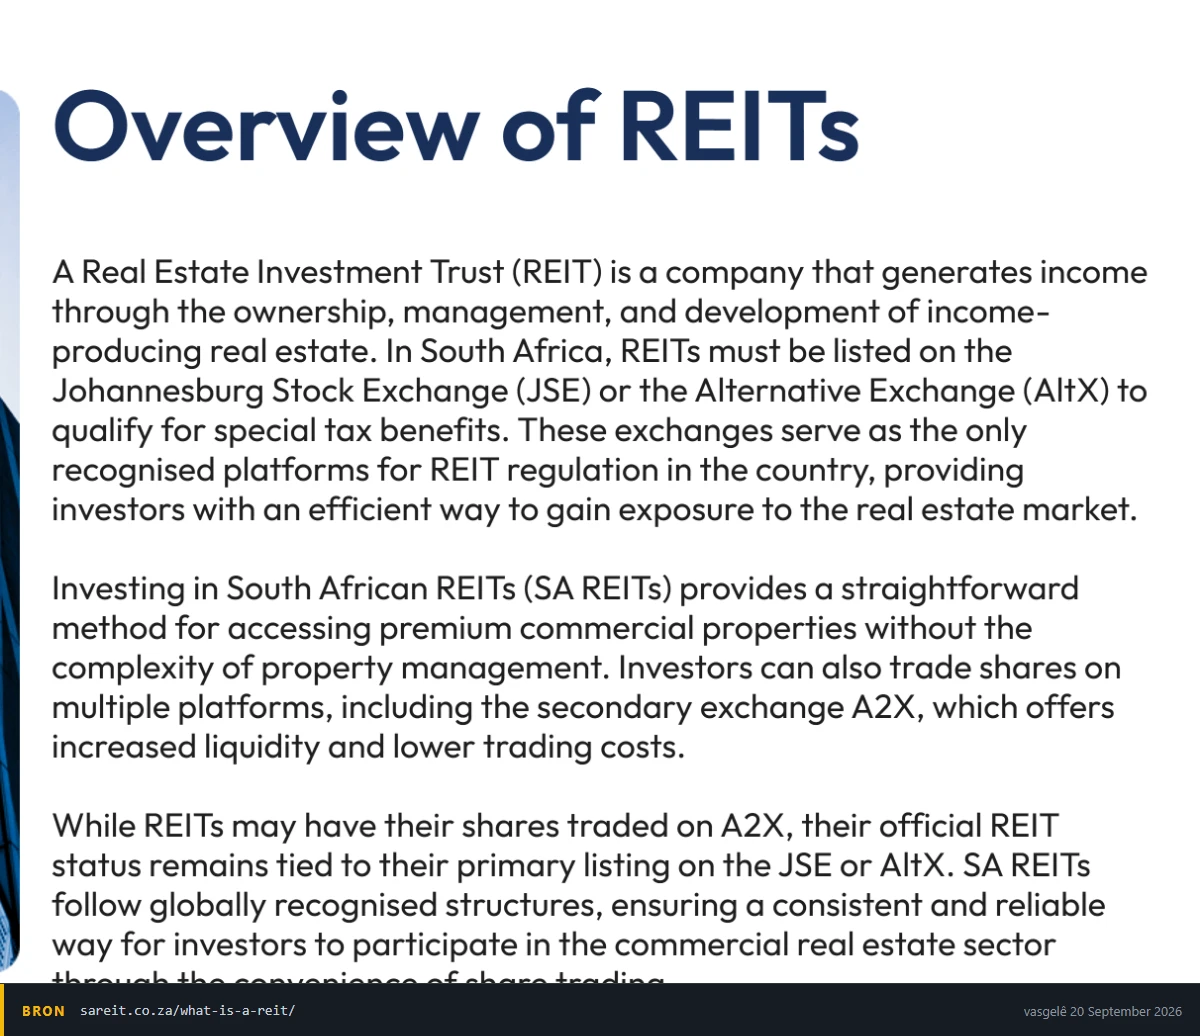
Notering op die JSE of AltX is 'n voorwaarde vir REIT-status, nie 'n beskrywing van waar die aandeel verhandel nie. Daardie een vereiste is wat 'n reguleerder, 'n beurs en 'n verslagdoeningskalender agter die instrument plaas.
Daardie vereiste sleep 'n klomp dinge saam wat 'n tokenplatform vrywillig of glad nie verskaf nie: geouditeerde finansies op 'n gepubliseerde kalender, 'n direksie en onafhanklike trustees, pryse wat deurlopend deur kopers en verkopers gestel word eerder as periodiek deur 'n waardeerder, en kosteverhoudings wat jy kan naslaan. Eenhede kan ook op A2X verhandel, maar die REIT-status bly aan die primêre notering geheg.
'n Eiendomstokenplatform is daarteenoor gewoonlik terselfdertyd die uitreiker, die bestuurder, die waardeerder se kliënt, die register en die markplek. Nie een van daardie rolle het 'n onafhanklike kontrole daarop nie.
Valutabeheer besleg die meeste hiervan voor die strukturele argumente begin
'n JSE-genoteerde REIT is 'n plaaslike transaksie. Dit gebruik niks van jou diskresionêre toelaag nie.
'n Buitelandse getokeniseerde eiendomsplatform is 'n oorgrenbelegging. Dit trek op die R2 miljoen SDA, of op die R10 miljoen FIA met die SARS-goedkeuring wat dit verg. As jou toelaag reeds elders toegewys is, besleg dit die vraag voordat jy by enige argument oor NAV of likiditeit uitkom.
Dieselfde feit is ook die eerlike saak om buitentoe te kyk: 'n JSE-REIT gee jou meestal Suid-Afrikaanse geboue en heeltemal randblootstelling. Om uit albei te diversifiseer is 'n werklike doelwit. Dit kos net toelaag, ongeag watter instrument jy daarvoor gebruik.
Belasting is aan die een kant beslis en aan die ander nie
REIT-uitkerings het 'n gevestigde hantering wat jou rekenmeester reeds roetineweg toepas.
Getokeniseerde eiendomsinkomste en -winste het dit nie. Soos SARS se benadering tot kriptobates wys, volg karakterisering eerder die instrument se regsvorm en jou eie gedrag as wat die produk ekonomies aanvoel. Uitkerings uit 'n buitelandse SPV is boonop buitelandse inkomste, met die kredietpunte en openbaarmakings wat dit saambring.
Een beslisde kolom teenoor een onbeslisde kolom is nie 'n klein verskil oor 'n houperiode wat in jare gemeet word nie.
Die twee gevalle waar 'n token steeds iets doen wat 'n REIT nie kan nie
Een spesifieke gebou. 'n REIT is per konstruksie 'n portefeulje. As jy 'n voorstad of 'n knooppunt goed genoeg ken om 'n mening oor een eiendom te hê, gee geen genoteerde instrument jou gekonsentreerde blootstelling daaraan nie. Daardie geval verg 'n werklike mening, nie 'n algemene begeerte na eiendomsblootstelling nie.
Buitelandse eiendom in klein bedrae. Buitelands genoteerde REIT's doen dit ook, gewoonlik beter, en trek op dieselfde toelaag. Die token se nou voordeel is grootte: 'n buitelandse REIT-posisie word begrens deur die prys van een eenheid en deur watter buitelandse toegang jou makelaar bied, terwyl 'n platformtoken 'n paar duisend rand kan wees.
Buite daardie twee wen die plaaslike genoteerde sektor op likiditeit, diversifikasie, regulering, koste, belasting en toelaag, wat saam die meeste van die redes uitmaak waarom enigiemand hoegenaamd eiendom koop. Tokenisering kan eienaarskap verdeel. Dit kan nie 'n gebou deelbaar maak nie, en dit is die muur waarteen die kategorie aanhou vasloop.
Opvoedkundige inhoud, nie finansiële of belastingadvies nie. Hierdie webwerf is nie 'n gemagtigde finansiëledienstverskaffer nie. Platformstrukture, fooie en toelaatbaarheid verskil aansienlik; gaan alle aanbiedingsdokumente na en kry plaaslike advies.