
Toegang, Risiko & Belasting
Onverklaarde kripto en SARS se VDP-roete
Die meeste leiding oor kriptobelasting sê vir jou wat om van nou af te verklaar, wat nie help as jy reeds opgawes ingedien het wat dit uitgelaat het nie. SARS bedryf 'n permanente Vrywillige Blootleggingsprogram met ses vereistes en een harde tydsvoorwaarde — hier is wat dit dek, wat nie, en wat om eerste bymekaar te maak.

Leiding oor kriptobelasting in Suid-Afrika begin byna altyd op dieselfde plek: hier is wat om aan te teken, van nou af. Dit help as jy nou begin. Dit help glad nie as jy al drie jaar lank getokeniseerde aandele of kripto verhandel en die opgawes wat jy reeds ingedien het niks daarvan genoem het nie.
Daar is 'n spesifieke roete vir daardie situasie, dit is permanent eerder as 'n amnestievenster, en die ding wat bepaal of jy dit nog kan gebruik, is tyd.
Wat die VDP is
SARS bedryf 'n Vrywillige Blootleggingsprogram ingevolge die Wet op Belastingadministrasie No. 28 van 2011. Dit is permanent beskikbaar — nie 'n periodieke amnestie nie — aan 'n kwalifiserende individu, maatskappy of trust wat 'n belastingversuim wil blootlê en regstel.
'n Versuim is hier breed: die indiening van onakkurate of onvolledige inligting, of die versuim om inligting in te dien wat SARS aangevra het, met betrekking tot enige belastingtipe wat SARS administreer. Doeane- en aksynsregte ingevolge die Doeane- en Aksynswet 91 van 1964 val daarbuite.
Wat 'n suksesvolle aansoek jou gee, is verligting van boetes en die vermyding van moontlike kriminele vervolging. Wat dit jou nie gee nie, is die belasting. 'n Suksesvolle VDP eindig in 'n ooreenkoms wat die wesenlike feite van die versuim uiteensit, die bedrag betaalbaar met die onderstellingsboete apart weerspieël, die verligting wat SARS toestaan, en die betaalreëlings en datums. Jy regulariseer 'n aanspreeklikheid, jy vee dit nie uit nie.
Die voorwaarde wat alles bepaal: dit moet vrywillig wees
SARS stel dit uitdruklik dat waar dit nienakoming deur sy eie ondersoekprosesse ontdek, dit nie hierdie roete beskikbaar sal stel nie en die nienakoming eerder ingevolge die wet sal hanteer.
Lees dit as 'n sperdatum wat jy nie kan sien nie. Die program is oop totdat SARS 'n ondersoek na jou open, en jy sal nie vooraf weet watter dag dit is nie. Elke maand van bepeinsing is 'n maand se blootstelling aan die moontlikheid dat die keuse weggeneem word, en anders as die meeste belastingbesluite, verbeter hierdie een nie deur vir meer duidelikheid te wag nie.
Dit is die hele rede waarom die vraag "moet ek dit hanteer of hoop dit word nie opgemerk nie" 'n ander vorm het as wat mense aanvaar. Hoop is nie 'n neutrale opsie wat jou alternatiewe bewaar nie. Dit gebruik hulle op.
Die ses vereistes
SARS staan verligting toe waar die aansoek aan al die volgende voldoen:
- Die blootlegging moet vrywillig wees.
- Dit moet volledig wees in alle wesenlike opsigte. Gedeeltelike blootlegging is die algemene manier waarop hierdie aansoeke misluk, en die ooreenkoms kan later teruggetrek word as SARS bepaal die blootlegging was nie volledig nie.
- Die versuim moet nie binne vyf jaar van die blootlegging van 'n soortgelyke versuim plaasgevind het nie.
- Dit moet 'n gedrag behels waarna verwys word in die onderstellingsboetetabel in Artikel 223 van die Wet op Belastingadministrasie.
- Dit moet nie tot 'n terugbetaling deur SARS lei nie.
- Dit moet in die voorgeskrewe vorm en wyse gemaak word.
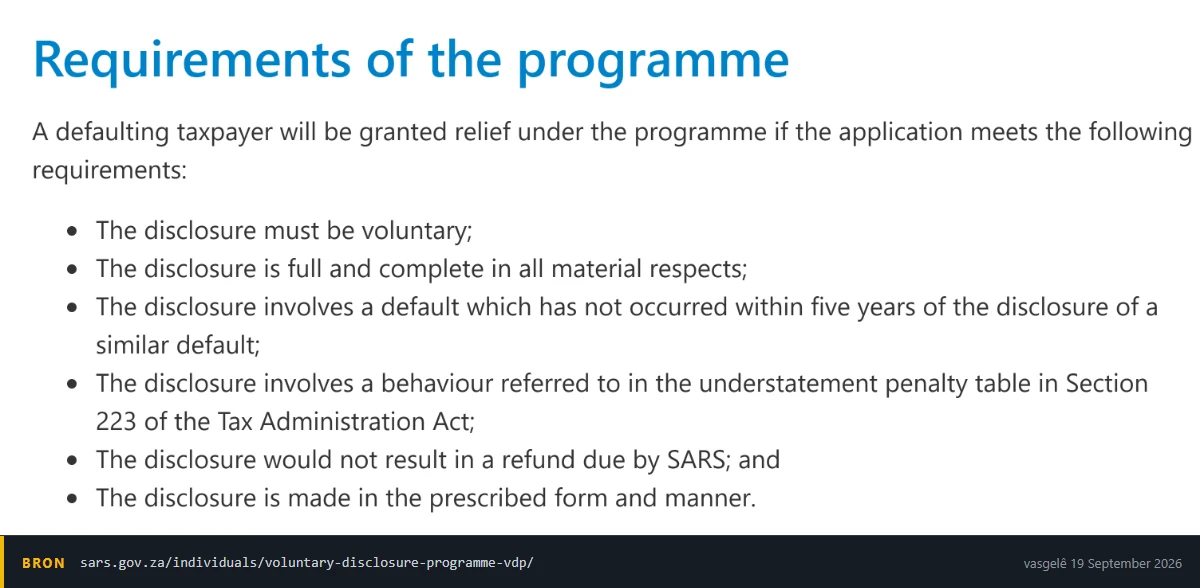
Die ses vereistes soos SARS dit stel, sodat die lys hierbo teen die bron getoets kan word. Let op die datum op die blad: die bewoording is hulle s'n om te verander.
Aansoeke word deur SARS eFiling gedoen. Die huidige vereistes en proses word op die SARS-blad oor vrywillige blootlegging gepubliseer, en SARS se algemene posisie oor kriptobates staan by Crypto Assets and Tax. Gaan albei na teen die weergawe van hierdie blad wat jy lees, want die proses is hulle s'n om te verander.
Wat om eerste te doen
- Trek jou data voor enigiets anders. Uitvoerfunksies by beurse, kettingverkennergeskiedenis vir elke adres wat jy gebruik het, en bankstate vir die randbene. Doen dit selfs as jy onseker is, want die data word met tyd moeiliker om te herwin, en om dit te hê is wat die besluit ingelig eerder as hipoteties maak.
- Werk die rowwe grootte van die blootstelling uit. Of dit oor 'n paar duisend rand of 'n paar honderdduisend gaan, verander hoe 'n sinvolle proses lyk.
- Kry 'n praktisyn wat albei kante gedoen het. Dit is een van die plekke waar dit reguit die moeite werd is om vir advies te betaal: 'n VDP-aansoek is 'n formele blootlegging met regsgevolge, vereiste 2 is onvergewensgesind, en die persoon wat dit voorberei behoort sowel kriptobates as gewone buitelandse effekte hanteer te het. Bring die data, die uitreiker se dokumentasie vir wat jy ook al hou, en spesifieke vrae eerder as 'n algemene versoek om hulp.
- Moenie 'n gekorrigeerde opgawe indien as plaasvervanger vir begrip van watter roete jy op is nie. Of 'n gewone korreksie of 'n VDP-aansoek gepas is, hang van die feite af, en daardie bepaling is juis waarvoor jy 'n praktisyn aanstel.
Let op wat die volgorde hier impliseer. Die nuttige volgende stap is nie om vandag te besluit of jy aansoek doen nie; dit is om hierdie week die rekords te trek, sodat die opsie nog daar is wanneer jy wel besluit.
Vereiste 2 is die moeilike een, en dit is 'n rekordprobleem
"Volledig in alle wesenlike opsigte" is waar 'n kriptoblootlegging moeilik word, want die onderliggende rekords is gewoonlik oor platforms, beursies en jare versprei, en sommige van hulle bestaan nie meer nie.
Wat jy per posisie en per jaar probeer herbou:
- Elke vervreemding, met die datum en die randwaarde op daardie datum. In Suid-Afrika is 'n ruil van een kriptobate vir 'n ander oor die algemeen 'n vervreemding op sy eie, dus is die aantal belasbare gebeurtenisse gewoonlik veel hoër as die aantal kere wat jy geld in of uit geskuif het.
- Basiskoste vir elkeen, met die wisselkoers wat jy gebruik het en waar dit vandaan kom.
- Of elke posisie kapitaal of inkomste van aard was. Dit is nie 'n etiket wat jy kies nie; dit volg uit jou gedrag, en dit is die eerste vraag in hoe SARS getokeniseerde aandele belas.
- Dividende ontvang, insluitend die deel wat weerhou is voordat dit jou bereik het; vir getokeniseerde Amerikaanse aandele is dit tipies 30% voor verdragsverligting, en dit is reeds weg teen die tyd dat jy iets sien.
- Saldoveranderinge wat nie handel was nie. Saldo-aanpassings skuif jou tokenaantal sonder 'n vervreemding; wanneer jou saldo sonder 'n handel verander verduidelik waarom jou basiskoste per eenheid ophou ooreenstem met wat jy betaal het.
- Jaareindsaldo's, wat die ITR12 vra.
Die twee-jaareinde-valstrik geld ook hier. Jou belastingjaar het van 1 Maart tot 28 Februarie geloop; jou valutabeheertoelae loop op die kalenderjaar. 'n Herbouing wat op een grondslag georganiseer is, sal nie vrae beantwoord wat op die ander gestel word nie, en jy gaan albei beantwoord. Die enkele diskresionêre toelaag en kripto dek die tweede een.
Waar rekords werklik weg is — 'n beurs wat nie meer bedryf word nie, 'n beursie waarvan jy nie die geskiedenis kan uitvoer nie — is die antwoord nie om stilweg te raai nie. Dokumenteer die gaping, dokumenteer die metode wat jy gebruik het om daarom te skat, en laat dit sigbaar wees in die blootlegging. 'n Beredeneerde skatting wat as 'n skatting blootgelê word, is iets heeltemal anders as 'n syfer wat later verkeerd blyk te wees.
Opvoedkundige inhoud, nie belasting- of finansiële advies nie. Hierdie webwerf is nie 'n gemagtigde finansiële diensverskaffer nie en verskaf nie advies soos in die FAIS-wet omskryf nie. Belastinguitkomste hang van jou eie feite af en die VDP-proses is SARS s'n om te verander, verifieer huidige vereistes by sars.gov.za en kry professionele advies voordat jy 'n blootlegging maak.