
Toegang, Risiko & Belasting
Jy kan nie 'n token vir 0,003% van 'n gebou aflos nie
Breukdeel-eiendomstokens los 'n werklike probleem swak op. Die strukturele fout is die ontbrekende aflossingsanker — jy kan nie 'n token vir 'n halwe gebou aflos nie, dus verbind niks die prys aan die bate nie.
Getokeniseerde eiendom is die intuïtief aantreklikste RWA-kategorie en die een wat die minste gelewer het.
Die voorstel is uitstekend: eiendom is die wêreld se grootste bateklas, dit is onlikied en ontoeganklik, minimums loop in die honderdduisende rand, en tokenisering los al drie op. Besit R500 se deel van 'n woonstelblok. Ontvang huur op die ketting. Verkoop wanneer jy wil.
Byna elke deel daarvan werk behalwe die laaste sinsnede, en die laaste sinsnede blyk die hele ding te wees.
Die ontbrekende aflossingsanker
Begin by wat die beter RWA-kategorieë laat werk.
Soos wat aflossing kos uiteensit, volg 'n goudtoken goud omdat iemand altyd tokens vir metaal kan aflos. Verhandel die token onder die goud se waarde, koop 'n arbitreur tokens, los af, verkoop die metaal, en steek die verskil in die sak. Daardie moontlikheid hou die prys eerlik of iemand dit uitoefen of nie.
Eiendom het geen ekwivalent nie, en kan nie hê nie.
Jy kan nie 'n token vir 'n proporsionele sny van 'n gebou aflos nie. Daar is nie so iets soos 0,003% van 'n woonstelblok wat aan jou gelewer word nie. Die bate is ondeelbaar op 'n manier wat goudstawe en aandeelsertifikate nie is nie.
Wat verbind dan die tokenprys aan die eiendomswaarde? Slegs die verwagting dat die eiendom uiteindelik verkoop gaan word en opbrengste versprei — 'n gebeurtenis wat jare weg mag wees, na die platform se diskresie mag wees, en dalk nooit gebeur nie.
Sonder 'n arbitrage-anker is die tokenprys wat die sekondêre mark ook al sê, en die sekondêre mark is dun. Volgehoue afslae teenoor die gestelde waarde is nie anomalieë wat weggearbitreer gaan word nie. Hulle is die normale toestand.
Dit is nie 'n probleem wat beter tegnologie oplos nie. Dit volg daaruit dat die bate ondeelbaar en onlikied is.
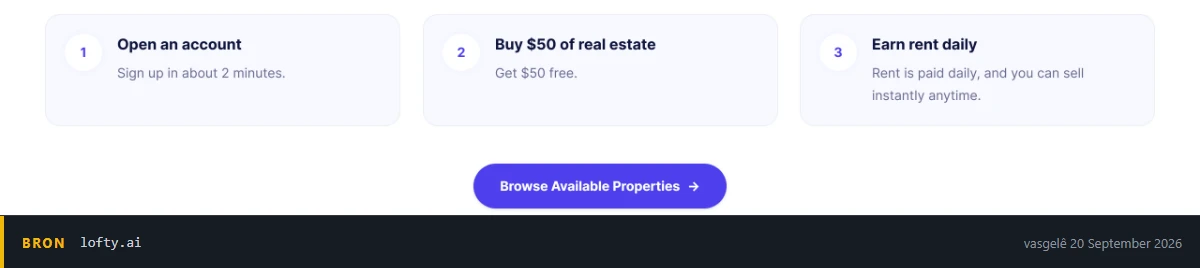
Kaartjie drie is die bewering om te toets. Onmiddellik verkoop beteken om 'n koper op die platform se eie mark te kry; dit is nie 'n aflossing teen die gebou nie, en niemand is verplig om aan die ander kant te staan nie.
Die vier praktiese probleme
1. Kwalifisering, weer
Breukdeel-eiendomsaanbiedinge steun tipies op private-plasing-vrystellings, wat hulle oor die algemeen tot accredited investors beperk: netto waarde bo $1 miljoen buiten die primêre woning, of inkomste bo $200 000, soos uiteengesit in die kwalifiseringshekke.
Die resultaat is dat die demokratiseringsverhaal dikwels by die eerste stap misluk. Die mense vir wie R500-toegang die waardevolste sou wees, is dikwels presies die mense wat dit nie mag koop nie.
2. Sekondêre markte wat skaars bestaan
Selfs waar jy kan koop, is verkoop die probleem. Orderboeke op eiendomstokenplatforms is tipies uiters dun. Dikwels is die enigste kopers ander gebruikers van dieselfde platform.
Vergelyk dit met die alternatief: 'n genoteerde eiendomsbeleggingstrust op die JSE verhandel op 'n openbare beurs met markmakers, deurlopende prysvorming en duisende deelnemers. Jy kan binne sekondes teen 'n bekende prys uitkom.
"Tokenisering maak onlikiede bates likied" is die kategorie se kernaanspraak. In die praktyk omskep dit meer dikwels 'n werklik onlikiede bate in 'n anders onlikiede bate met 'n ekstra laag platformafhanklikheid.
3. Waardasies wat menings is
Eiendomstokens word gewoonlik geprys teen 'n gestelde netto batewaarde afgelei uit waardasie, nie uit marktransaksies nie.
Waardasies is professionele skattings. Hulle word periodiek opgedateer — dikwels jaarliks — hulle loop agter werklike marktoestande aan, en hulle word bestel deur die party met 'n belang in die syfer.
Dit skep 'n spesifieke slagyster. 'n Token wat teen 30% onder gestelde NAV verhandel, lyk soos 'n ooglopende geleentheid. Maar as die waardasie twaalf maande oud is en die plaaslike mark versag het, mag die "afslag" eenvoudig wees dat die mark meer op datum is as die waardasie. Sonder 'n aflossingsmeganisme om konvergensie af te dwing, kan jy dit nie oplos nie.
4. Platforminsolvensie
Die eiendom sit in 'n spesialedoelvoertuig. Die platform bestuur die voertuig, vorder huur in, hanteer instandhouding, hou die tokenregister by en reël uiteindelike verkoop.
Misluk die platform, bestaan die eiendom vermoedelik nog. Maar:
- Wie vorder huur in en versprei dit?
- Wie onderhou die gebou?
- Wie besluit wanneer om te verkoop?
- Hoe koördineer tokenhouers om 'n plaasvervanger aan te stel?
- Oorleef die tokenregister in 'n regtens erkende vorm?
Goed gestruktureerde platforms het antwoorde in die dokumentasie. Lees hulle voor jy belê, want hierdie scenario bepaal jou uitkoms, en dit is nie hipoteties nie.
Hou jy reeds wanneer 'n platform misluk, is die volgorde dieselfde as vir enige uitreiker wat onder gaan: vind uit watter entiteit werklik insolvensie betree het en in watter jurisdiksie, vind of 'n beampte aangestel is en of 'n eisdatum vasgestel is, en dien binne daardie venster in. Daardie vensters is kort en word in amptelike publikasies geadverteer eerder as aan jou gestuur — wat doen jy as die uitreiker onder gaan sit die volgorde en die bewyse uiteen. By 'n getokeniseerde eiendomstruktuur is daar een ekstra vraag om vroeg te beantwoord, want dit verander wie jy selfs in die proses is: of die entiteit wat misluk het die platform is of die SPV wat die gebou besit. Oorleef die SPV sy bestuurder, is die bate nog daar en is die probleem beheer eerder as eienaarskap.
RealT is die uitgewerkte voorbeeld. Dit het meer as 700 Amerikaanse eiendomme ter waarde van sowat $130 miljoen getokeniseer, met tokens vanaf ongeveer $81. Dit het in 2023 onder Regulation D-druk uit die Amerikaanse mark getree en is sedertdien gelikwideer. Beleggers in 'n genoteerde REIT staan nie hierdie kategorie gebeurtenis in die gesig nie; onafhanklike trustees en beurstoesig bestaan juis om dit te voorkom.
Die platforms wat steeds bedryf word, verdeel langs 'n duidelike lyn. Lofty AI bly blokketting-inheems en oop vir nie-geakkrediteerde Amerikaanse beleggers, met minimums rondom $50. Arrived Homes bedien gewone beleggers op 'n soortgelyke breukdeelmodel. Aan die ander kant tokeniseer institusionele platforms soos RedSwan en Securitize kommersiële portefeuljes en beperk toegang tot geakkrediteerde beleggers, met minimums van sowat $1 000 tot $10 000 en meer.
Die vergelyking: JSE-genoteerde REIT's
Vir die meeste Suid-Afrikaners wat eiendomsblootstelling wil hê, is dit waarteen jy kies.
| Getokeniseerde eiendom | JSE-genoteerde REIT | |
|---|---|---|
| Minimum | Dikwels R500–R5 000 | Prys van een eenheid |
| Wie kan koop | Dikwels slegs accredited | Enigeen met 'n makelaarsrekening |
| Likiditeit | Dun, platformafhanklik | Deurlopende beurshandel |
| Prysvorming | Waardasiegebaseerde NAV | Lewendige markprys |
| Aflossingsanker | Geen | Geen, maar beurslikiditeit vervang dit |
| Diversifikasie | Dikwels een eiendom | Dosyne tot honderde eiendomme |
| Regulering | Wissel, dikwels private plasing | Volle openbare openbaarmaking |
| Fooie | Platformfooie, dikwels ondeursigtig | Gepubliseerde kosteverhoudings |
| Bestuur | Platformdiskresie | Direksie, onafhanklike trustees, stemme |
Die REIT wen op byna elke dimensie wat uitkomste raak. Dit verloor op twee: minimum belegging — al het breukdeel-aandeelhandel dit grootliks uitgewis — en die vermoë om 'n spesifieke individuele eiendom te kies.
Daardie tweede een is die hele eerlike saak vir getokeniseerde eiendom. Wil jy blootstelling aan een spesifieke gebou in een spesifieke dorp hê omdat jy 'n spesifieke mening daaroor het, kan 'n REIT jou dit nie gee nie.
Of daardie spesifisiteit die onlikiditeit, waardasie-ondeursigtigheid en platformrisiko werd is, is 'n werklike vraag, en vir die meeste mense is die antwoord nee.
Wanneer dit wel sin maak
Jy het werklike plaaslike kennis. Jy ken 'n spesifieke mark goed genoeg om 'n voordeel oor 'n spesifieke eiendom te hê. Let op dat dit 'n mening verg, nie net 'n begeerte na eiendomsblootstelling nie.
Jy is in 'n jurisdiksie waar eiendomsbelegging andersins geblokkeer is. Kapitaalbeheer, beperkings op buitelandse besit, of die afwesigheid van 'n werkende plaaslike REIT-mark kan 'n getokeniseerde roete die enigste roete maak. Vir Suid-Afrikaners is dit selde die geval binnelands — ons REIT-mark werk — maar dit kan geld vir buitelandse eiendom, waar jou buitelandse toelaag in elk geval ter sprake kom.
Jy koop 'n kontantvloeistroom en kan onbepaald hou. Hoef jy werklik nie te verkoop nie, kos onlikiditeit jou minder.
Buite daardie gevalle doen 'n genoteerde REIT die werk beter.
Siftingsvrae, as jy voortgaan
- Watter regsentiteit besit die eiendom, en waarop gee my token my reg daarbinne? Aandele in die SPV? 'n Skuldeis? Pas die struktuurraamwerk toe.
- Wat is die werklike sekondêre mark? Kyk na ware handelsgeskiedenis, nie die platform se beskrywing van sy markplek nie. Is daar geen handel nie, is daar geen mark nie.
- Hoe word NAV bepaal, deur wie, en hoe gereeld?
- Wat gebeur as die platform misluk? "Die SPV besit die eiendom" is nie 'n antwoord nie.
- Wat is al die fooie? Verkryging, bestuur, prestasie, vervreemding. Tel hulle op oor 'n realistiese houperiode.
- Hoe en wanneer kom ek uit? Is die antwoord "wanneer die eiendom verkoop word", vra wie dit besluit.
Kan 'n platform nie hierdie duidelik op skrif beantwoord nie, is dít die antwoord.
Vir die meeste mense wat eiendomsblootstelling wil hê, meet 'n genoteerde REIT beter op elke as wat gewoonlik saak maak: likiditeit, diversifikasie, regulatoriese openbaarmaking en gepubliseerde koste. Tokenisering kan besit verdeel; dit kan nie 'n gebou deelbaar maak nie, en dít is die beperking waarteen die hele kategorie vasloop.
Waarom die REIT gewoonlik wen
Getokeniseerde eiendom probeer 'n werklike probleem oplos met 'n instrument wat nie die onderliggende oorsaak kan aanspreek nie. Tokenisering kan besit verdeel. Dit kan nie 'n gebou deelbaar maak nie, en sonder deelbaarheid is daar geen aflossingsanker nie.
Vir die meeste Suid-Afrikaanse beleggers wat eiendomsblootstelling wil hê, meet 'n JSE-genoteerde REIT beter op elk van hierdie dimensies: likiditeit, diversifikasie, regulatoriese openbaarmaking en gepubliseerde koste. Dit maak dit nie outomaties die regte keuse vir jou nie; dit beteken die getokeniseerde weergawe moet 'n spesifieke rede hê om daardie nadele te regverdig.
Die nou uitsonderings is werklik. Hulle is nouer as wat die bemarking suggereer.
Opvoedkundige inhoud, nie finansiële advies nie. Platformstrukture, kwalifisering en fooie wissel aansienlik; bestudeer alle aanbiedingsdokumente en kry plaaslike advies.
Hierdie werf is nie 'n gemagtigde finansiële diensverskaffer nie en verskaf geen finansiële advies soos in die Wet op Finansiële Advies- en Tussengangersdienste (FAIS) omskryf nie. Alle inhoud is algemeen en opvoedkundig van aard en neem nie jou doelwitte, finansiële situasie of behoeftes in ag nie.