
Getokeniseerde Aandele
Getokeniseerde aandele betaal dividende. Stemreg kry jy nie.
Jy kry prysblootstelling en gewoonlik dividende. Afhangende van die uitreiker kry jy dalk nie stemreg, aandeelbesit, aflossing of dieselfde belastinghantering nie. Hier is die volledige inventaris van wat oordra en wat agterbly.
'n Getokeniseerde aandeel is die mees intuïtiewe RWA-produk, en juis daarom die maklikste om verkeerd te lees. Dit het 'n kode wat jy herken, 'n grafiek wat by jou makelaar s'n pas, en 'n prys wat beweeg wanneer die maatskappy resultate aankondig.
Die onbekende dele is dié wat niemand op die koopknoppie sit nie.
As jy nie die vier regstrukture gelees het nie, begin daar; die antwoorde hieronder wissel per uitreiker, en die struktuur is hoekom.
Wat jy betroubaar kry
-
Prysblootstelling. Dit is die kernproduk en dit werk. Alle groot strukture hou die werklike aandeel 1:1 by 'n gereguleerde bewaarder, en die token volg dit.
-
Dividende, in een of ander vorm, na belasting. Elke groot uitreiker gee dividende deur. Die metode verskil:
-
Saldo-aanpassing: jou tokensaldo vermeerder om die uitkering te weerspieël. Binance se bStocks gebruik 'n ingeboude meganisme hiervoor wat ook splitsings hanteer.
-
Herbelegging: xStocks betaal jou nie kontant nie. Die bewaarder ontvang die dividend, en Backed herbelê dit ná weerhouding in bykomende aandele van dieselfde aandeel, wat 'n vermenigvuldiger op die ketting verhoog sodat elke houer se saldo eweredig styg. Backed dokumenteer die meganisme op sy blad oor dividende en aandelesplitsings.
Hierdie onderskeid is nie kosmeties nie. By 'n herbeleggende struktuur het jy geen dividendinkomste om te bestee nie, geen keuse om die kontant te neem nie, en 'n posisie wat elke kwartaal stilweg jou blootstelling aan dieselfde maatskappy laat groei, of dit jou toewysing pas of nie. Waar die toevalling as inkomste hanteer word op die oomblik wanneer dit gebeur, kan jy ook belasting skuld op geld wat jy nooit ontvang het nie.
Die saldo-metode het 'n kinkel: jou tokengetal verander met tyd, wat jou eie basiskoste-rekordhouding bemoeilik.
- Handelsure wat tradisionele markte nie bied nie. Vir 'n Suid-Afrikaanse belegger is dit meer as 'n bemarkingslyn. Amerikaanse markte is oop van ongeveer 15:30 tot 22:00 ons tyd. Getokeniseerde aandele verhandel deurlopend, ook naweke. As nuus Saterdagoggend breek, kan jy optree. Die koste is dat likiditeit buite ure baie dunner is.
- Breukdeel-toegang sonder 'n makelaarsrekening. Geskikte gebruikers in ondersteunde nie-Amerikaanse jurisdiksies kan blootstelling aan Amerikaanse effekte hou sonder om 'n tradisionele makelaarsrekening oop te maak.
Wat jy gewoonlik nie kry nie
Stemreg
Onder die twee wydverspreide strukture stem jy nie.
xStocks verleen nie stemreg nie; jy hou 'n volgsertifikaat, en die bewaarder is op die aandeelregister. bStocks verteenwoordig regte gekoppel aan die onderliggende effekte sonder direkte aandeelbesit.
Die uitsondering is werklik: Ondo Stocks tokeniseer aandele as security entitlements deur Oasis Pro TA, 'n SEC-geregistreerde oordragagent, wat tokenhouers volle besit en stemreg gee, met Broadridge wat volmagstemming hanteer.
Of dit saak maak, hang van jou af. Vir 'n posisie van 'n paar duisend rand in 'n groot maatskappy is stemreg 'n afrondingsfout.
Aandeelbesit self
Dit is die een wat konsekwent onderskat word.
Onder struktuur 1 en 2 besit jy nie 'n aandeel nie. Jy hou 'n eis teen 'n uitreikende voertuig — 'n Jersey-SPV vir xStocks, 'n ADGM-SPV vir bStocks.
In die praktyk is dit kredietblootstelling aan die uitreiker bo-op jou markblootstelling aan die maatskappy. Jy het twee risiko's geneem en word vir een vergoed.
Aflossing
Die meeste gewone houers kan nie aflos nie, onder enige struktuur.
- xStocks: aflossing is beskikbaar aan gekwalifiseerde beleggers deur die institusionele kanaal.
- Ondo Stocks: aflossings word slegs verwerk vir houers wat aanmelding voltooi het.
Die gevolg is struktureel: jou uitgang is die orderboek, nie die uitreiker nie. Dit maak likiditeit jou primêre praktiese risiko.
Gunstige belastinghantering
Dividende van Amerikaanse maatskappye word betaal na Amerikaanse weerhoudingsbelasting, tipies 30% vir nie-Amerikaanse houers voor enige verdragsverligting.
Lees dit weer as jy dividendbetalende Amerikaanse aandele hou. Op 'n dividendopbrengs van 3% kos 'n weerhouding van 30% jou 90 basispunte per jaar.
Die moeiliker probleem is om dit terug te eis. In 'n konvensionele makelaarsverhouding dien 'n belegger in 'n verdragsland 'n W-8BEN in en kry dikwels 'n verlaagde koers by die bron. Suid-Afrika het 'n belastingverdrag met die VSA, maar of 'n ekwivalente meganisme deur 'n getokeniseerde struktuur beskikbaar is, hang heeltemal van die uitreiker se reëlings af, en dit is dikwels onbeskikbaar of onprakties vir gewone posisiegroottes. Gaan dit met die spesifieke uitreiker na. Sien die risiko- en SARS-belastinglys.
Standaard hantering van korporatiewe aksies
Dividende en splitsings word goed hanteer. Die stertgebeure is waar strukture verskil en dokumentasie dun word:
- Samesmeltings en oornames, veral kontant-en-aandeel-transaksies
- Afsplitsings, waar jy aandele in 'n nuwe entiteit behoort te kry
- Denoterings en likwidasies van die onderliggende maatskappy
- Regte-uitgifte, wat 'n besluit binne 'n sperdatum verg
Voor jy 'n getokeniseerde posisie hou in 'n maatskappy met 'n hangende korporatiewe aksie, kry die uitreiker se beleid vir daardie spesifieke gebeurtenistipe. As dit nie op skrif staan nie, maak jy staat op diskresie presies wanneer diskresie duur is.
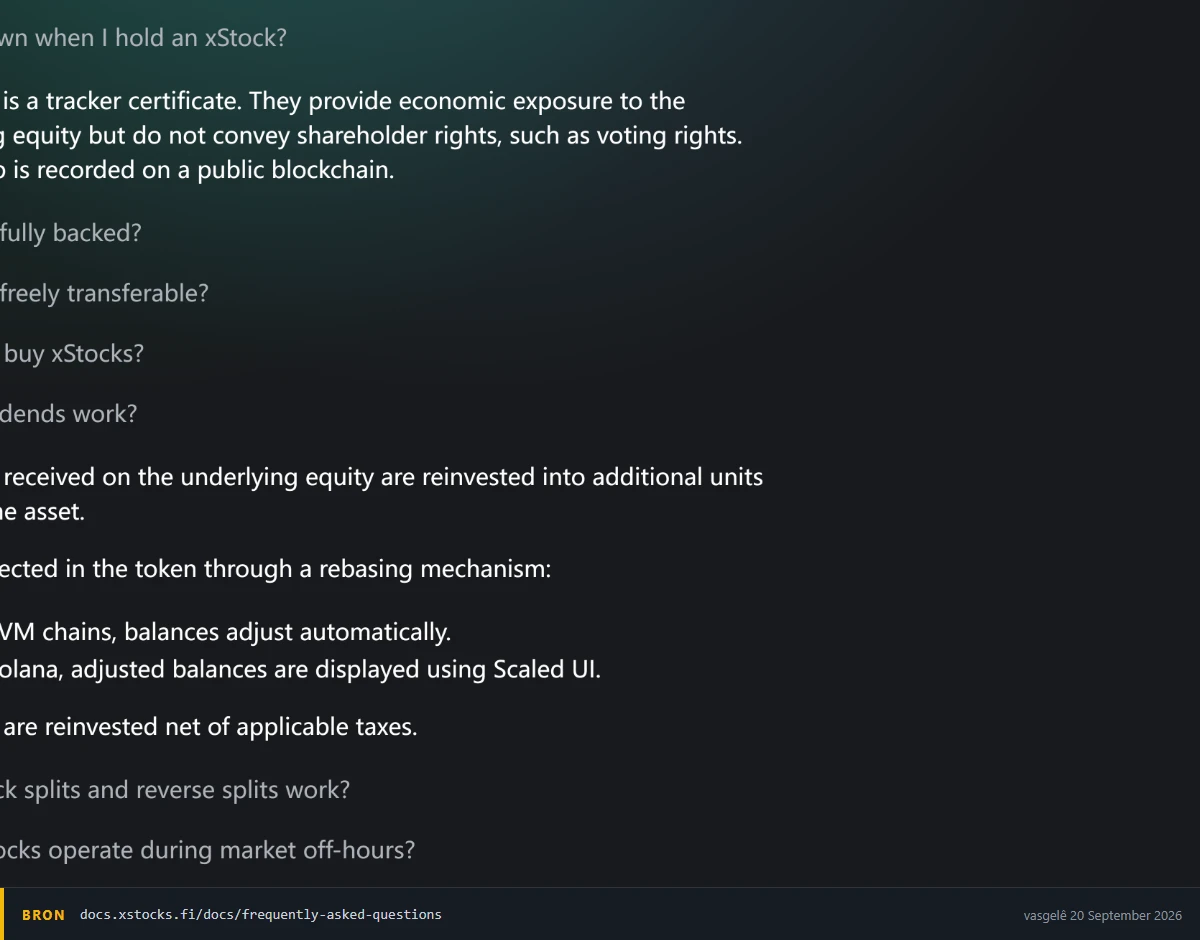
Geen stem nie, en ook geen kontantdividend nie. Die twee antwoorde staan vier vrae uitmekaar op dieselfde blad; op Solana verskyn die herbelegging as 'n Scaled UI-saldo eerder as 'n betaling in jou portefeulje.
Die drie vrae voor jy koop
- Watter struktuur is dit? Skuldeiser, SPV-regtehouer of geregistreerde eienaar.
- Wat is die dividendopbrengs, en wat is die weerhouding? Vermenigvuldig hulle. As die produk 4% lewer en 30% weerhou word, gee jy 1,2% per jaar op.
- Wat is die werklike orderboekdiepte teen my posisiegrootte, op die uur wanneer ek sou moes verkoop? Gaan dit Sondagaand na, nie Woensdagmiddag nie.
Beantwoord daardie drie voor jy koop, en jy weet wat jy hou eerder as net wat dit volg.
Waarvoor dit goed is
Sterk passing:
- Jy wil Amerikaanse aandeelblootstelling hou sonder om kapitaal uit die kripto-ekosisteem en terug te skuif.
- Jy wil naweek- en nagtoegang om op nuus te reageer, en aanvaar wyer spreidings as die prys.
- Jy hou groei-aandele met lae of geen dividend, waar die weerhoudingsleep klein is.
Swak passing:
- Jy het reeds maklike toegang tot 'n konvensionele makelaar wat buitelandse aandele aanbied. Dan voeg jy uitreikerskredietrisiko en weerhoudingsleep by iets wat jy direk kon hou.
- Jy bou 'n hoë-dividend-inkomsteposisie. Die weerhouding is 'n permanente sleep.
- Bestuur maak saak vir jou tesis, en jy gebruik nie 'n struktuur wat stemme lewer nie.
- Jy het 'n gewaarborgde uitgang teen billike waarde in grootte nodig. Jy het nie aflossing nie; jy het 'n orderboek.
Daardie laaste punt keer 'n algemene aanname om. Mense gryp na getokeniseerde aandele en verwag beter likiditeit as tradisionele markte, omdat handel deurlopend is. Wat jy kry, is meer ure van swakker diepte.
Geskryf om te verduidelik, nie om aan te beveel nie. Uitreikervoorwaardes, dividendmeganismes en belastinghantering verander; bevestig teen huidige aanbiedingsdokumente.
Hierdie werf is nie 'n gemagtigde finansiële diensverskaffer nie en verskaf geen finansiële advies soos in die Wet op Finansiële Advies- en Tussengangersdienste (FAIS) omskryf nie. Alle inhoud is algemeen en opvoedkundig van aard en neem nie jou doelwitte, finansiële situasie of behoeftes in ag nie.