
Goud & Kommoditeite
Getokeniseerde goud, goud-ETF of Krugerrand vergelyk
Drie maniere om goud te hou, en drie verskillende dinge wat jy werklik koop. 'n Vergelyking oor draekoste, teenpartyrisiko, likiditeit en gedrag in 'n krisis — plus die een vraag wat die keuse besleg.
Die meeste vergelykings van hierdie drie verklaar 'n wenner. Dit is die verkeerde vorm van antwoord, want hulle is nie plaasvervangers vir mekaar nie; hulle los verskillende probleme op.
Vir Suid-Afrikaners is die vergelyking boonop besonder konkreet, want ons het al drie maklik byderhand: 'n plaaslike goud-ETF op die JSE, 'n Krugerrand by enige edelmetaalhandelaar, en getokeniseerde goud op 'n beurs.
Die tabel
| Getokeniseerde goud | Goud-ETF (JSE) | Krugerrand | |
|---|---|---|---|
| Jaarlikse draekoste | Nul tans (PAXG en XAUT hef geen bergingsfooi) | Bestuursfooi, 'n breukdeel van 'n persent per jaar | Kluisfooi, of jou eie sekuriteitsprobleem |
| Vooraf koste | Beursspreiding | Makelaarskommissie | Handelaarspremie bo spot |
| Teenparty | Trustmaatskappy of uitreiker | Fonds, trustee, bewaarder | Geen, sodra dit in jou besit is |
| Minimum posisie | Breukdele — 'n paar rand | Een eenheid | Een munt (1 oz, of 1/2, 1/4, 1/10) |
| Handelsure | 24/7 | JSE-ure | Handelaarsure |
| Vereffening | Minute | T+1 | Onmiddellik in persoon |
| Wie kan koop | Meeste jurisdiksies, KYC by platform | Makelaarsrekening nodig | Enigeen, met kontant |
| Verifikasie | Verklarings plus kettingaanbod | Geouditeerde fondsverslae | Jou eie oë |
| In 'n krisis | Hang af van uitreiker en ketting | Hang af van oop mark | Werk as jy dit kan bereik |
Drie rye doen die werklike werk: draekoste, teenparty, en krisisgedrag.
Draekoste: die getokeniseerde voordeel is werklik
PAXG en XAUT hef geen deurlopende bergingsfooi nie. Paxos adverteer nul berging en nul kettingoordragfooie sedert Mei 2026, nadat dit voorheen 0,02% op oordragte gehef het.
Goud-ETF's hef 'n bestuursfooi elke jaar, deurlopend afgetrek van die fonds se bates. Jy sien nooit 'n rekening nie; die fonds se goudbesit per eenheid daal eenvoudig oor tyd.
Oor 'n dekade verteer selfs 'n klein jaarlikse fooi 'n merkbare deel van jou posisie. Dit is nie katastrofies nie, maar dit is 'n werklike, sekere koste teen 'n onsekere opbrengs.
Twee eerlike voorbehoude:
Die getokeniseerde nul is 'n besigheidsbesluit, nie 'n kontraktuele verbintenis nie. Paxos se voorwaardes behou die reg voor om bergingsfooie in die toekoms in te stel. Nul vandag waarborg nie nul in 2031 nie.
En 'n ETF se fooi koop iets: 'n gereguleerde fondsstruktuur, geouditeerde verslagdoening, 'n meganisme wat prys naby netto batewaarde hou, en integrasie met jou bestaande makelaarsrekening en aftreeprodukte. Of dit die fooi werd is, hang af of jy daardie dinge nodig het.
Die Krugerrand se koste is vooraf en word dikwels onderskat. Die handelaarspremie bo spot word onmiddellik betaal, en jy betaal weer 'n spreiding wanneer jy verkoop. Kleiner munte dra hoër premies per ons. Dan berging: óf 'n deurlopende kluisfooi, óf 'n tuisreëling waarvan die ware koste versekering insluit wat dalk nie die volle waarde dek nie.
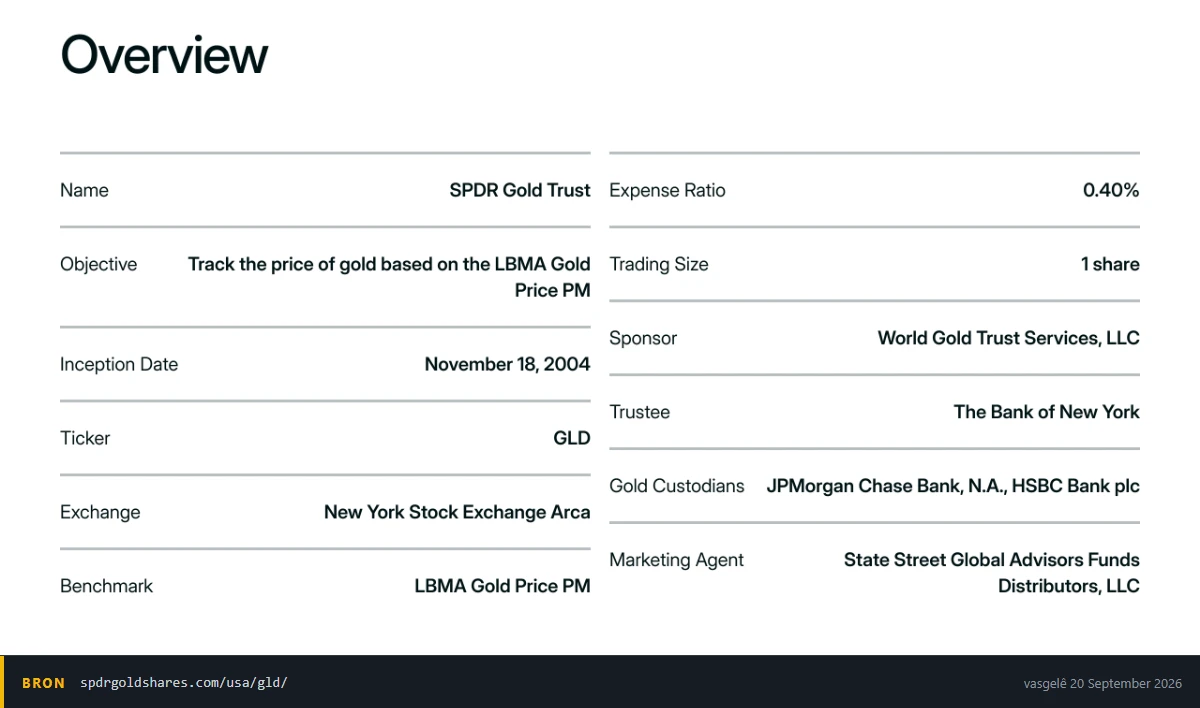
Een getal op hierdie tabel stel elke jaar wat jy hou teen jou saam. Die trustee- en bewaarderreëls is die ander helfte van die ruil, want 'n ETF-aandeel is 'n aanspraak wat deur daardie genoemde instellings loop.
Teenpartyrisiko: die Krugerrand se voordeel is ook werklik
Getokeniseerde goud se teenparty is die uitreiker. PAXG s'n is Paxos Trust Company, onder NYDFS-toesig, met kliëntbates tipies insolvensie-afgeskei onder Amerikaanse trustreg. Dit is 'n sterk reëling. XAUT se uitreiker werk sonder 'n NYDFS-ekwivalente lisensie, met kwartaallikse BDO Italia-menings en staafvlak-kettingverifikasie.
Getokeniseerde goud dra ook risiko's wat 'n ETF nie het nie: slimkontrakrisiko, en toegangsrisiko: om jou sleutels te verloor, of 'n platform wat jou rekening beperk.
'n ETF se teenpartyketting is langer as wat mense aanneem: fonds, trustee, bewaarder, sub-bewaarders. Goed gereguleer en swaar geouditeer, maar nie nul nie. Dit verg ook 'n werkende makelaarsverhouding en 'n oop mark.
'n Krugerrand in jou eie besit het geen teenparty nie. Dit is die hele voorstel en dit is werklik ongeëwenaard. Geen uitreiker kan dit beperk nie, geen bewaarder kan omval nie, geen beurs kan onttrekkings opskort nie. Die koste is dat jy die sekuriteitsprobleem oorgeneem het, en daardie probleem is hier moeiliker en duurder as wat die meeste mense skat.
Krisisgedrag: waar die verskille ophou akademies wees
Die meeste van die tyd volg al drie die goudprys en die keuse gaan oor koste en gerief. Die verskille tel in presies die scenario's waarvoor goud gekoop word.
Markontwrigting, beurse toe — ETF's hou op verhandel. Getokeniseerde goud verhandel voort — waardevol, al is spreidings wyd en al mag die ankermeganisme juis dan ingeperk wees. Die Krugerrand is onaangeraak, maar jy het 'n gewillige plaaslike koper nodig.
Bankstelselstres — 'n ETF hang van 'n werkende makelaars- en bankketting af. Getokeniseerde goud is bereikbaar solank jy sleutels en 'n ketting het — 'n werklike voordeel, mits jy nie op 'n bewaarnemende beursrekening staatmaak nie, wat presies die afhanklikheid herinstel wat jy probeer vermy. Die Krugerrand is onaangeraak.
Kapitaalbeheer — Hier moet 'n Suid-Afrikaanse leser die tegniese en die regsantwoord uitmekaar hou. Tegnies is 'n selfbewaarde token nie aan 'n plaaslike bewaarder gekoppel nie. Regtens verander dit niks: die Valutabeheerregulasies geld op grond van jou inwonerskap, nie op grond van waar 'n bate gehou word nie, en die SARB-konsep bring kriptobates uitdruklik binne daardie raamwerk. Om buite daardie raamwerk te werk is 'n oortreding, nie 'n strategie nie, en hierdie werf beskryf dit slegs om die risiko te benoem. Sien hoe om te koop vir wat die konsepreëls voorstel.
Uitreikerspesifieke mislukking — Die een scenario waar getokeniseerde goud die swakste is. 'n Uitreikerprobleem tref jou posisie direk, selfs al is die goudprys reg. ETF- en muntehouers is onaangeraak.
Ketting- of slimkontrakmislukking — Slegs getokeniseerd. Lae waarskynlikheid vir die groot produkte, nie nul nie.
Let op dat geen opsie oorheers nie. Elkeen se swakheid is 'n ander se sterkte.
'n Woord oor belasting
Die belastinghantering van hierdie drie verskil genoeg om die rangorde heeltemal te verander, en dit is jurisdiksiespesifiek.
Die dimensies wat wissel:
- Of die bate as 'n beleggingsbate of as handelsvoorraad hanteer word, wat kapitaalwins teenoor gewone inkomste bepaal.
- Of BTW van toepassing is, en of muntstukke anders as tokens hanteer word.
- Hoe getokeniseerde goud geklassifiseer word: as 'n kommoditeitsaanspraak, as 'n kriptobate, of as iets anders. Dit is dikwels onopgelos, en die klassifikasie kan verskil van dié van fisiese goud ten spyte van identiese ekonomiese blootstelling.
- Of token-tot-token-ruilings belasbare gebeure is, wat saak maak as jy handel dryf eerder as hou.
Daardie laaste een vang mense. Om PAXG vir USDT te verkoop mag 'n vervreemding wees al het jy nooit rand aangeraak nie. Kry plaaslike advies voor jy 'n posisie van betekenis bou. Sien die risiko- en SARS-belastinglys.
Die vraag wat dit besleg
Vra hoekom jy goud wil hê. Daar is drie algemene antwoorde en elkeen wys elders heen.
"Portefeuljediversifikasie, ek wil 'n toewysing wat anders as aandele optree." Koste en gerief oorheers. Getokeniseerde goud of 'n ETF werk albei goed. Getokeniseerd wen op draekoste; die ETF wen as jy dit binne bestaande beleggingsprodukte wil hou. Die Krugerrand is die verkeerde instrument; jy sou 'n premie en 'n bergingsprobleem betaal vir versekering wat jy nie eintlik koop nie.
"Versekering teen stelselmislukking: banke, geldeenhede, kapitaalbeheer." Nou is die randgevalle die produk. Krugerrande in jou besit, of getokeniseerde goud in selfbewaring, afhangend van watter mislukking jy verseker. Die munt is beter teen digitale en infrastruktuurmislukking; getokeniseerde goud in selfbewaring is beter teen geografiese risiko, want dit kan grense oorsteek en 'n munt kan nie. 'n ETF doen omtrent niks vir hierdie doel nie.
"Handelsblootstelling aan die goudprys." Likiditeit en koste per rondte oorheers. Getokeniseerde goud of 'n ETF. Die handelaarspreiding maak 'n munt ongeskik vir kort houperiodes.
Is die doelwit 'n goudtoewysing sonder 'n sterk mening oor krisisscenario's, is die eienskap wat tel die laagste deurlopende koste — en dit beskryf tans getokeniseerde goud by 'n goed gereguleerde uitreiker, met die voorbehoud dat dit 'n sleutelbestuursverantwoordelikheid byvoeg wat nie bestaan het nie. Prakties beteken dit om op 'n beurs te koop en na jou eie beursie te onttrek — die registrasie- en verifikasiegids dek die rekeningkant, insluitend die onttrekkingswitlys wat jy moet opstel voor jy befonds.
Is die doelwit spesifiek krisisversekering, is die eienskap wat tel dat daar geen teenparty is nie; dit beskryf fisiese munte, met die premie en die bergingslas as die koste daarvan. Dit werk dan as versekering eerder as as 'n belegging, en versekering kos geld.
Is die doelwit eenvoud binne 'n bestaande makelaarsrekening, is dit die eienskap waarop 'n JSE-genoteerde goud-ETF ontwerp is. Of die bestuursfooi daardie eenvoud werd is, is 'n vraag oor jou eie situasie.
En hou jy getokeniseerde goud as 'n langtermynposisie, sit 'n jaarlikse herinnering om die uitreiker se fooiskedule en jongste verklaring weer te lees — Paxos publiseer albei op sy deursigtigheidsblad, Tether op syne. Tien minute, een keer per jaar. Nul fooie en maandelikse verklarings is huidige feite, nie permanente nie.
Opvoedkundige inhoud, nie finansiële of belastingadvies nie. Fooie en belastinghantering verskil per produk en jurisdiksie en verander met tyd. Kry plaaslike belastingadvies.
Hierdie werf is nie 'n gemagtigde finansiële diensverskaffer nie en verskaf geen finansiële advies soos in die Wet op Finansiële Advies- en Tussengangersdienste (FAIS) omskryf nie. Alle inhoud is algemeen en opvoedkundig van aard en neem nie jou doelwitte, finansiële situasie of behoeftes in ag nie.
Hierdie werf verdien 'n verwysingskommissie op rekeninge wat deur ons registrasiebladsy oopgemaak word.